


Python实现最速下降法求解极值:含Goldstein线性搜索

本文详细介绍如何使用Python实现最速下降法求解多元函数极小值。重点讲解Goldstein不精确线性搜索步长确定方法,并提供完整的linesearch.py模块及主程序代码。以Rosenbrock函数为例,展示迭代过程、收敛轨迹及运行结果,帮助读者理解梯度下降算法在实际编程中的应用。
最速下降法原理与Goldstein线性搜索
针对多元函数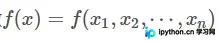 ,采用最速下降法(亦称梯度下降法)求解其极小值时,迭代公式为
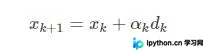
式中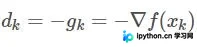 代表负梯度方向,即最速下降方向,而αk为搜索步长。
通常情况下,确定最优步长αk需借助线性搜索技术,例如精确线性搜索。然而,实际应用中更常见的是不精确线性搜索,主要包括Goldstein不精确线性搜索和Wolfe法线性搜索。
为方便调用,我们编写一个名为linesearch.py的Python文件,用于存放线性搜索的子函数。此处仅实现了Goldstein线性搜索函数,关于Goldstein原则的具体细节,可参考最优化相关教材。
线性搜索的具体代码如下(基于Python3.3版本):
'''
线性搜索子函数
'''

import numpy as np
import random

def goldsteinsearch(f,df,d,x,alpham,rho,t):

  flag=0

  a=0
  b=alpham
  fk=f(x)
  gk=df(x)

  phi0=fk
  dphi0=np.dot(gk,d)

  alpha=b*random.uniform(0,1)

  while(flag==0):
    newfk=f(x+alpha*d)
    phi=newfk
    if(phi-phi0<=rho*alpha*dphi0):
      if(phi-phi0>=(1-rho)*alpha*dphi0):
        flag=1
      else:
        a=alpha
        b=b
        if(b<alpham):
          alpha=(a+b)/2
        else:
          alpha=t*alpha
    else:
      a=a
      b=alpha
      alpha=(a+b)/2
  return alpha
上述函数的输入参数包括多元函数f及其导数df、当前迭代点x和当前搜索方向d,返回值则是依据Goldstein准则确定的搜索步长。
我们继续以Rosenbrock函数为例,其表达式为
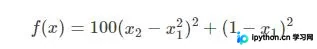
由此可得该函数的梯度表达式为
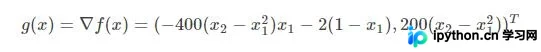
最速下降法的主程序代码如下:
Python代码实现与Rosenbro函数求解
"""
最速下降法
Rosenbrock函数
函数 f(x)=100*(x(2)-x(1).^2).^2+(1-x(1)).^2
梯度 g(x)=(-400*(x(2)-x(1)^2)*x(1)-2*(1-x(1)),200*(x(2)-x(1)^2))^(T)
"""

import numpy as np
import matplotlib.pyplot as plt
import random
import linesearch
from linesearch import goldsteinsearch

def rosenbrock(x):
  return 100*(x[1]-x[0]**2)**2+(1-x[0])**2

def jacobian(x):
  return np.array([-400*x[0]*(x[1]-x[0]**2)-2*(1-x[0]),200*(x[1]-x[0]**2)])


X1=np.arange(-1.5,1.5+0.05,0.05)
X2=np.arange(-3.5,2+0.05,0.05)
[x1,x2]=np.meshgrid(X1,X2)
f=100*(x2-x1**2)**2+(1-x1)**2; # 给定的函数
plt.contour(x1,x2,f,20) # 画出函数的20条轮廓线

def steepest(x0):

  print('初始点为:')
  print(x0,'\n')
  imax = 20000
  W=np.zeros((2,imax))
  W[:,0] = x0
  i = 1
  x = x0
  grad = jacobian(x)
  delta = sum(grad**2) # 初始误差


  while i<imax and delta>10**(-5):
    p = -jacobian(x)
    x0=x
    alpha = goldsteinsearch(rosenbrock,jacobian,p,x,1,0.1,2)
    x = x + alpha*p
    W[:,i] = x
    grad = jacobian(x)
    delta = sum(grad**2)
    i=i+1

  print("迭代次数为:",i)
  print("近似最优解为:")
  print(x,'\n')
  W=W[:,0:i] # 记录迭代点
  return W

x0 = np.array([-1.2,1])
W=steepest(x0)

plt.plot(W[0,:],W[1,:],'g*',W[0,:],W[1,:]) # 画出迭代点收敛的轨迹
plt.show()
为了实现跨文件调用,我们首先使用import语句导入了线性搜索子函数,具体涉及以下两行代码
import linesearch
from linesearch import goldsteinsearch
当然,若将定义goldsteinsearch函数的代码直接嵌入主程序,虽可省去导入步骤,但这会导致程序冗长且不利于goldsteinsearch函数的复用。
此外,Python对函数式编程支持良好。在定义goldsteinsearch函数时,可将抽象函数f和df作为输入参数,仅在调用时进行实例化。与Matlab不同,Python在传递函数作为参数时无需使用@符号将其转换为函数句柄。
程序运行结果如下
初始点为:

[-1.2 1. ]

迭代次数为: 1504

近似最优解为:

[ 1.00318532 1.00639618]

迭代点的轨迹为
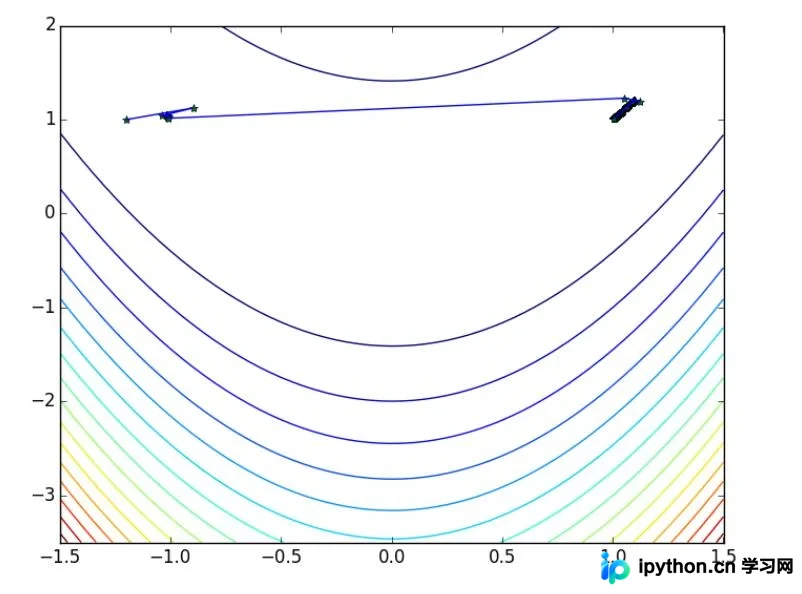
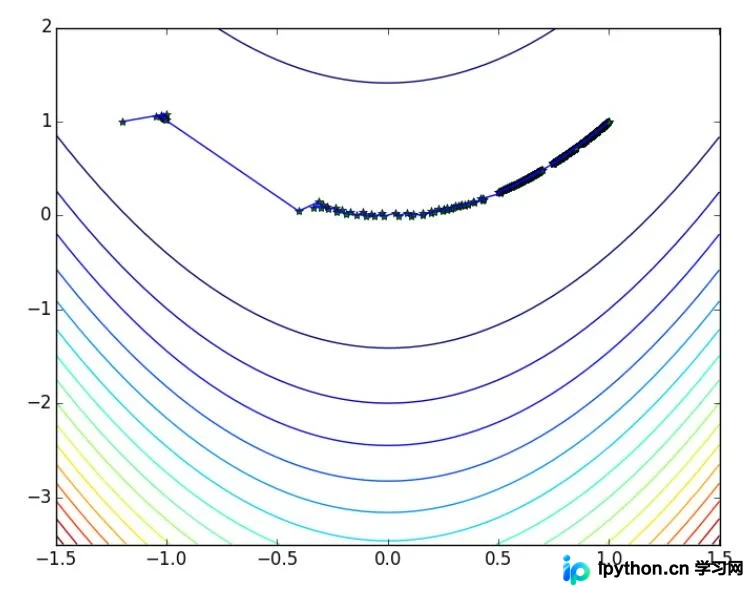
由于线性搜索子程序中使用了随机函数,且初始搜索点为随机生成,因此每次运行的结果会有所差异。例如,再次运行程序得到的结果为
初始点为:
[-1.2 1. ]

迭代次数为: 1994

近似最优解为:
[ 0.99735222 0.99469882]
对应的迭代轨迹图像为
以上即为使用Python实现最速下降法求极值的完整内容,希望能对读者有所帮助,也欢迎大家继续支持本站。
本站声明
本文内容仅供参考,不代表本站观点。转载或引用请注明出处。如发现内容问题,请通过联系我们页面反馈。















