


精选Python交易开源库与量化学习社区资源

先明确量化交易学习需求与技术路线
量化交易的学习并非一蹴而就,而是遵循数据获取、清洗处理、指标计算、策略逻辑、回测验证、风险评估到模拟实盘的完整技术路线。初学者常犯的错误是跳过底层数据处理,直接套用回测框架,导致策略脱离市场微观结构。明确自身需求是选库的前提:若目标是日线级别的因子挖掘与参数扫描,应优先选择向量化计算工具;若侧重期货或加密货币的分钟级实盘,则需关注事件驱动框架与低延迟执行接口。建议初学者先用pandas掌握基础数据对齐与重采样,再逐步引入专业回测库,避免在复杂架构中迷失方向。
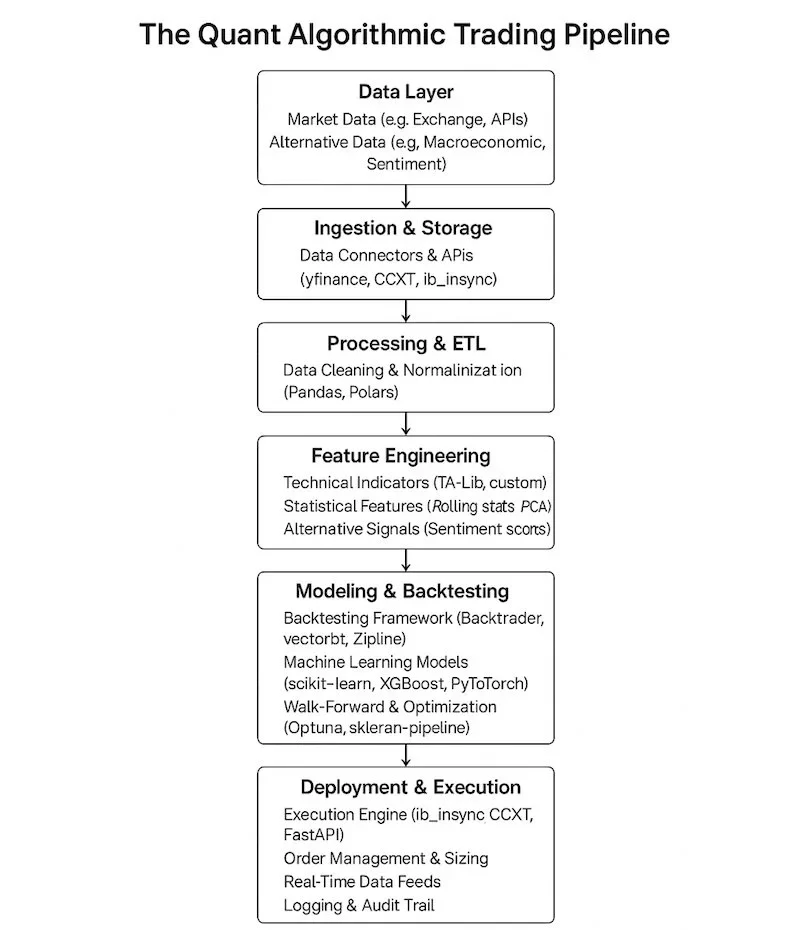
精选Python交易开源库:按用途选择合适工具
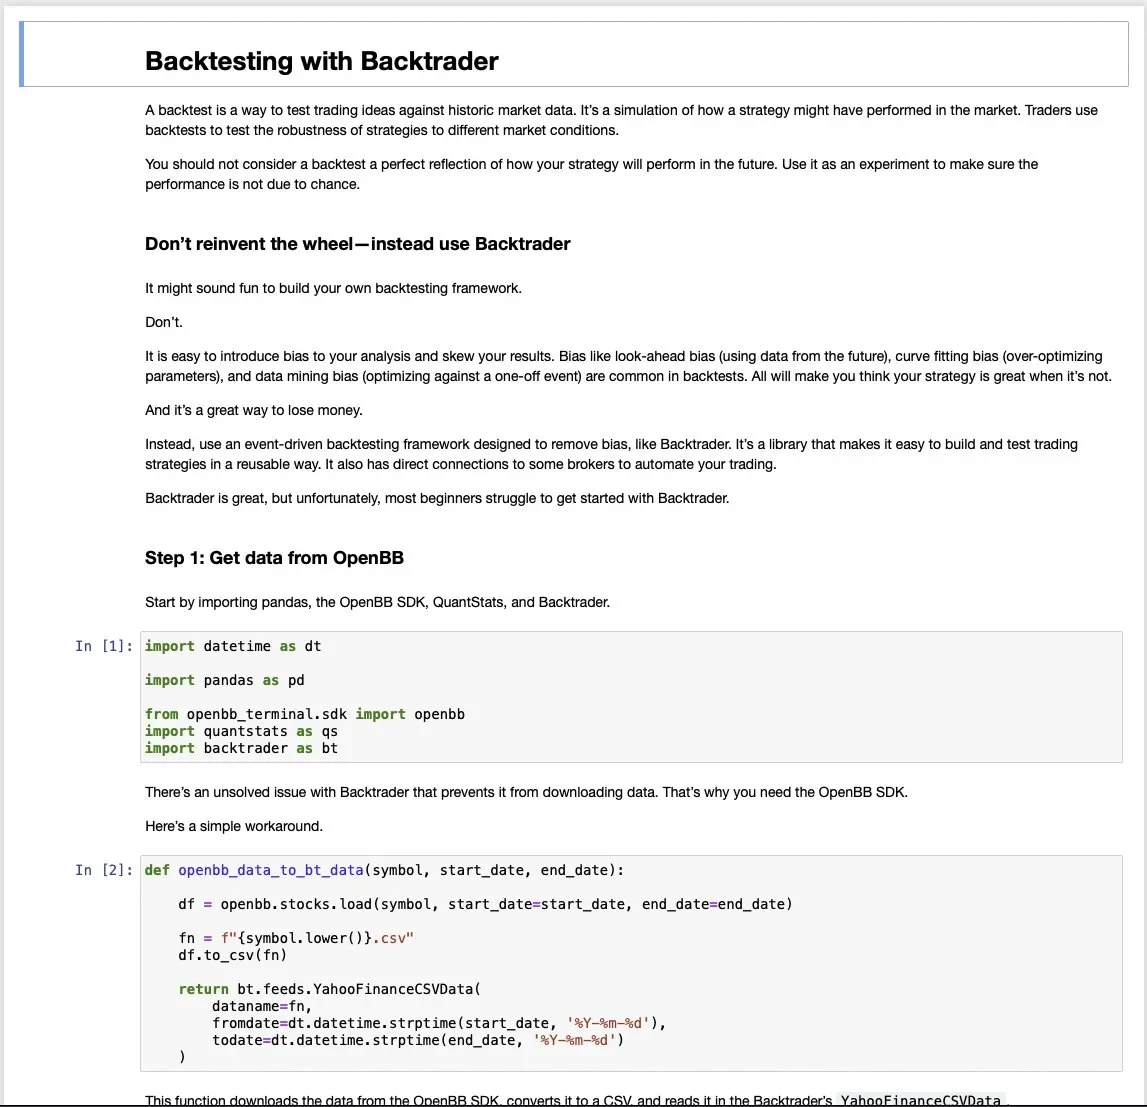
开源库的选择应严格匹配交易频率与资产类别。向量化研究类如vectorbt基于NumPy与Pandas构建,擅长极速参数遍历与因子分析,但缺乏精细的订单撮合模拟;事件驱动类如Backtrader架构灵活,内置滑点、佣金与多资产支持,适合中低频策略开发,但学习曲线较陡且运行速度较慢。国内生态中vn.py深耕CTP接口与实盘路由,适合有实盘需求的开发者。技术指标方面,TA-Lib依赖C底层计算效率高,而pandas-ta纯Python实现更易集成。执行层可搭配ccxt或ib_insync。切忌盲目追求全能,应根据策略逻辑的复杂度与数据粒度做减法。
量化学习社区与实战资源怎么找
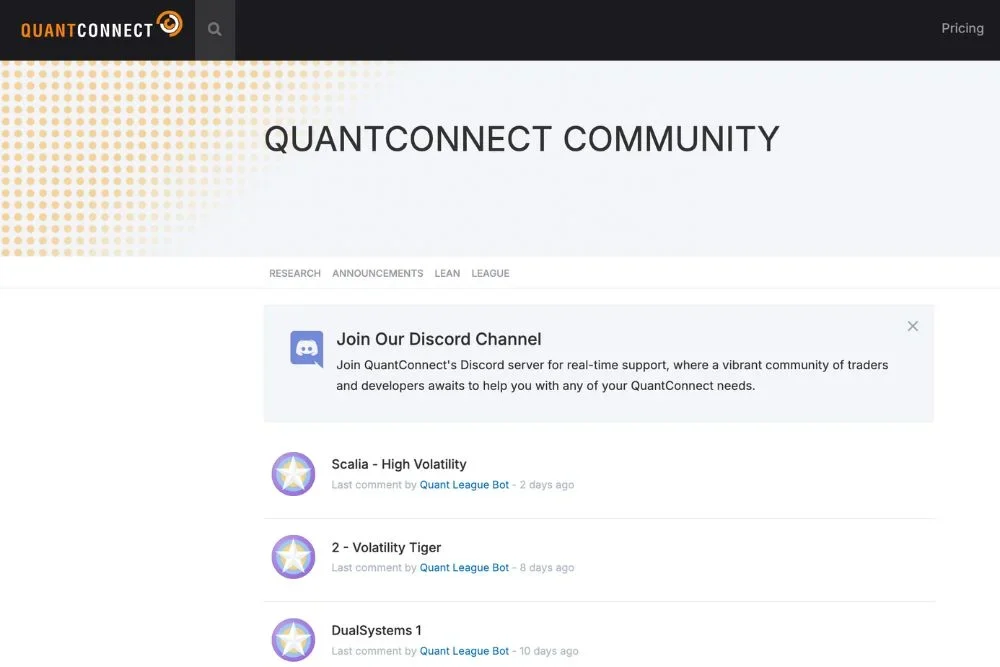
高效获取实战资源需建立官方文档优先、社区讨论辅助、源码验证兜底的检索逻辑。GitHub是核心阵地,善用Topics标签筛选,并重点查看Issues与Discussions板块,真实用户的报错与解决方案往往比文档更具参考价值。国内可关注聚宽、米筐的社区论坛,海外可参考QuantConnect与r/algotrading。学习时务必下载官方examples目录,逐行运行并修改参数观察输出变化,而非直接复制粘贴策略代码。建议用笔记工具建立个人资源清单,记录每个库的适用场景、依赖版本、核心API及已跑通的示例链接,形成可复用的知识网络。
安装、运行与验证开源库是否真正可用
验证开源库可用性的标准流程应包含环境隔离、依赖解析与结果校验三步。首先使用python -m venv或conda创建独立环境,避免全局包冲突。通过pip install或指定Git分支安装后,务必核对GitHub的最近提交时间、Release标签及Python版本兼容性。随后定位官方示例目录,执行基础回测脚本,检查控制台是否输出完整的交易记录、资金曲线与绩效指标。若遇编译报错,应优先使用预编译Wheel包或Conda源。只有当示例代码能在本地无警告运行且结果可复现时,该库才具备接入个人策略的基础条件。
选库与学习时的常见坑:维护状态、数据与回测风险
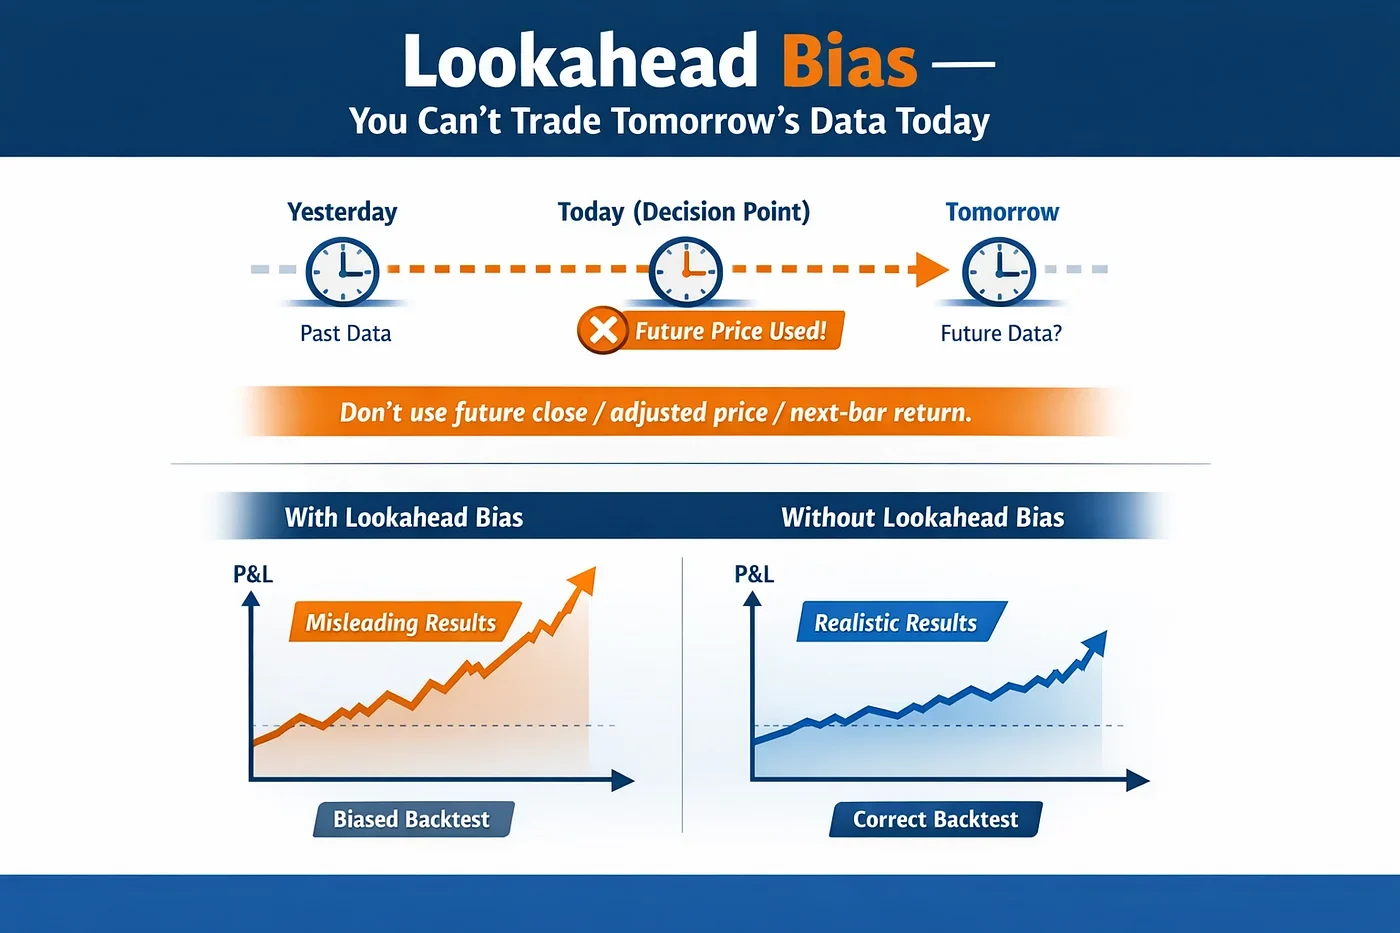
选库与回测过程中极易陷入唯Star论与过度拟合陷阱。高星标不代表活跃维护,需重点核查许可证类型、依赖链是否陈旧及Issue响应率。数据层面需警惕幸存者偏差、除权除息未处理与停牌数据缺失。回测风险集中在未来函数、忽略滑点与手续费以及参数过度优化。例如,某策略在历史回测中年化收益较高,但加入合理滑点与佣金后,实盘可能转为亏损。必须采用样本外测试、滚动窗口验证与严格的风控模型,并牢记回测盈利仅是假设,实盘执行才是检验,模拟盘过渡是不可或缺的环节。
本站声明
本文内容仅供参考,不代表本站观点。转载或引用请注明出处。如发现内容问题,请通过联系我们页面反馈。















