


JoinQuant平台提供量化投资Python策略回测环境

认识JoinQuant平台与Python量化回测环境
JoinQuant(聚宽)是一个基于云端的量化投资研究平台,其核心定位是为开发者提供一站式的Python策略开发与历史数据回测服务。在平台中,Python不仅是编写交易逻辑的编程语言,更是连接数据获取、信号生成与订单执行的桥梁。量化投资的标准工作流通常始于研究环境(Notebook),用户可在此调用平台内置的API获取股票、基金或指数的历史行情与财务数据,进行因子挖掘与逻辑验证。随后,将成熟的逻辑迁移至策略编辑器,通过回测引擎在历史时间轴上逐根K线或逐日模拟交易。研究环境负责探索与验证,回测环境负责严格模拟,而历史行情数据则是贯穿两者的基石。三者协同工作,使投资者能够在零实盘风险的前提下,完整体验从数据清洗、策略构建到绩效评估的量化闭环。
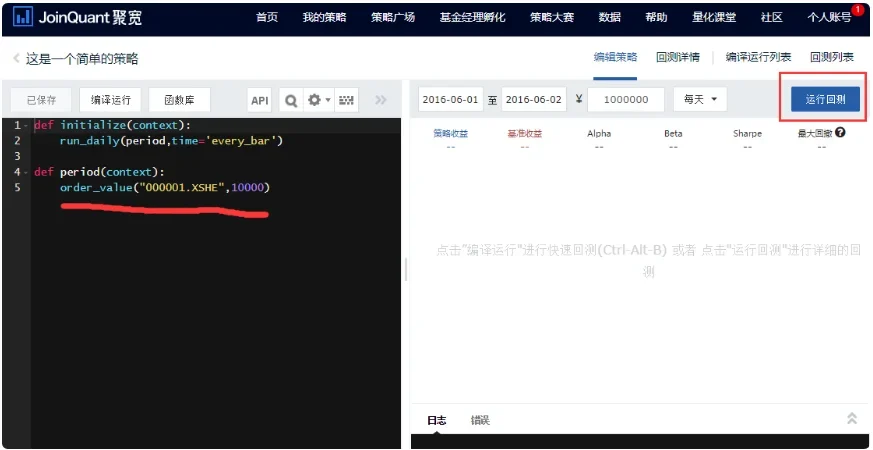
创建Python量化策略并设置回测参数
在JoinQuant中创建策略需首先进入策略编辑器,新建一个Python文件。策略代码通常由初始化函数initialize(context)和交易逻辑函数handle_data(context, data)构成。在initialize中,必须明确配置回测核心参数:使用set_benchmark设定沪深300等指数为业绩基准,通过set_option启用真实价格,并利用set_order_cost与set_slippage预设交易成本。初始资金可通过平台界面直接输入,股票标的池则通过set_universe或动态筛选函数指定。回测时间区间、运行频率(如每日或每分钟)同样需在参数面板中精确勾选。编写交易逻辑时,需严格依赖data对象提供的当前及历史数据,避免硬编码未来信息。参数设置完成后,点击保存即可进入回测准备阶段,确保模拟环境与实盘规则高度一致。
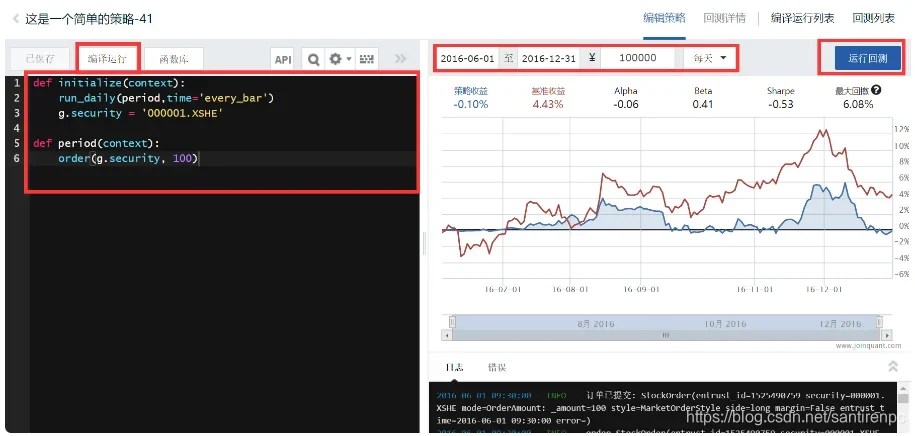
运行回测并验证策略表现
点击运行回测后,平台将按设定时间轴逐日撮合订单并生成详细报告。结果页面首先展示资金权益曲线,直观反映策略净值随时间的波动轨迹。核心指标面板会列出年化收益率、最大回撤、夏普比率、胜率及交易次数等关键数据。新手常犯的错误是仅关注最终收益率,而忽略风险调整后收益与资金曲线形态。正确的验证方式需结合交易记录明细,逐笔核对开平仓时间、成交价格与滑点损耗。例如,若策略年化收益较高但最大回撤过大且胜率偏低,说明其依赖少数极端行情,实盘持有体验极差。此外,应重点观察回撤修复周期与资金曲线是否出现断崖式下跌,并对比基准指数表现。只有当收益来源清晰、回撤可控且交易逻辑在历史不同市场阶段均能稳定输出时,策略才具备进一步测试的价值。
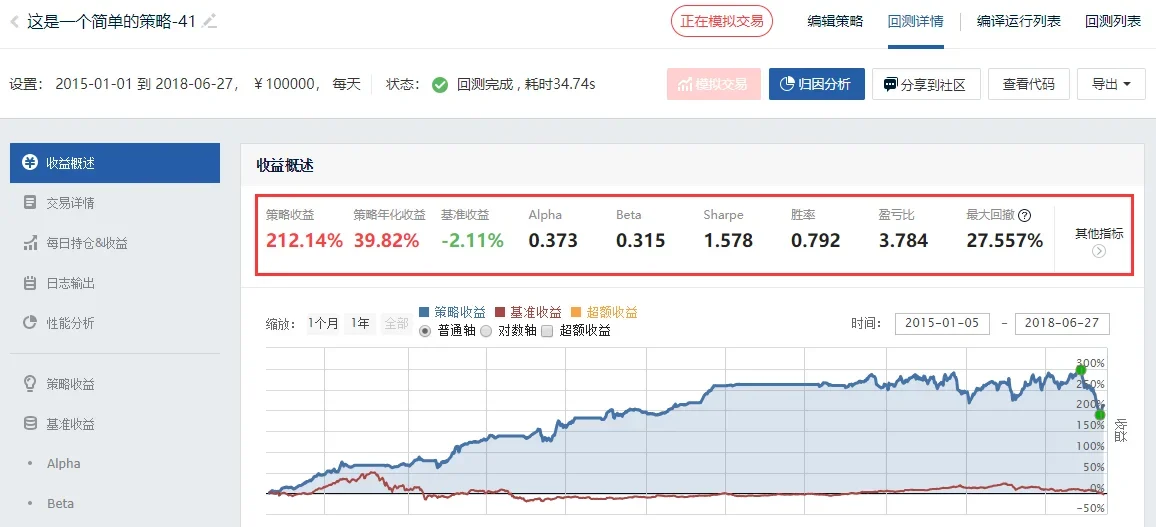
识别回测中的常见误区并优化策略
回测结果的可信度极易受多种隐性偏差影响。未来函数是最致命的陷阱,例如在信号计算中使用了当日收盘价或尚未公布的财务数据,导致回测信号在实盘中根本无法触发。过拟合则表现为通过穷举参数使历史曲线极度平滑,但样本外表现迅速失效。忽略手续费与滑点会虚增收益,尤其在高频或高换手策略中影响显著。幸存者偏差源于仅回测当前上市股票,忽略了已退市标的带来的历史亏损。为提升回测可信度,必须严格约束参数搜索范围,避免过度优化;采用样本内训练与样本外测试的划分机制,验证策略泛化能力;在代码中显式调用成本设置函数还原真实摩擦成本;同时使用平台提供的动态股票池函数,确保标的筛选符合历史时点状态。只有经过多维度压力测试与成本还原的策略,才具备实战参考价值。

本站声明
本文内容仅供参考,不代表本站观点。转载或引用请注明出处。如发现内容问题,请通过联系我们页面反馈。















