


Python实现Logistic回归降低银行贷款拖欠率:建模步骤与报错处理

本文详解使用Python构建Logistic回归模型以预测银行贷款拖欠率的完整流程。涵盖从指标设置、系数估计到模型检验及应用的关键步骤,并针对代码运行中出现的维度不匹配IndexError错误,提供了通过调整数据矩阵维度的具体解决方案,帮助开发者顺利完成模型训练。
本文介绍了一个使用Python基于Logistic回归模型对某银行数据进行建模,旨在降低贷款拖欠率的实例。内容供读者参考学习。
一、Logistic回归模型概述
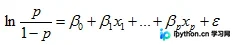
二、Logistic回归建模的具体步骤
1. 根据分析目标设定指标变量,包括因变量和自变量,并对收集到的数据进行筛选处理。
2. 利用ln(p/1-p)与自变量x1...xp建立线性回归方程,进而估计模型中的回归系数。
3. 执行模型检验。评估模型有效性的方法多样,例如计算正确率、构建混淆矩阵、绘制ROC曲线以及计算KS值等。
4. 将模型应用于实际场景。
三、针对某银行降低贷款拖欠率数据的建模实践
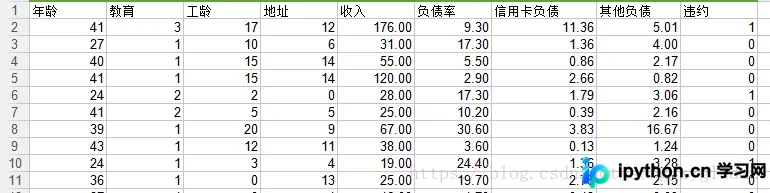
初始源代码如下:
import pandas as pd
filename=r'..\data\bankloan.xls' #导入数据路径
data=pd.read_excel(filename) #读取该excel文件
x=data.iloc[:,:8].as_matrix() #选取数据集中0-7行的数据,形成一个矩阵
y=data.iloc[:,8].as_matrix()
from sklearn.linear_model import LogisticRegression as LR
from sklearn.linear_model import RandomizedLogisticRegression as RLR
rlr=RLR()
rlr.fit(x,y) #训练模型
rlr.get_support() #获取特征筛选结果
print(u'通过逻辑回归模型筛选特征结束。')
print(u'有效特征为:%s'%','.join(data.columns[rlr.get_support()]))
x=data[data.columns[rlr.get_support()]].as_matrix() #筛选好的特征
lr=LR()
lr.fit(x,y)
print(u'逻辑回归模型训练结束')
print(u'模型的平均正确率:%s'%lr.score(x,y))
机器运行时报错:
IndexError: boolean index did not match indexed array along dimension 0; dimension is 9 but corresponding boolean dimension is 8
解决方法:创建一个新的矩阵data2,移除最后一行数据,以确保维度匹配。
修改后的代码如下:
import pandas as pd
filename=r'..\data\bankloan.xls'
data=pd.read_excel(filename)
x=data.iloc[:,:8].as_matrix()
y=data.iloc[:,8].as_matrix()
from sklearn.linear_model import LogisticRegression as LR
from sklearn.linear_model import RandomizedLogisticRegression as RLR
rlr=RLR()
rlr.fit(x,y)
rlr.get_support()
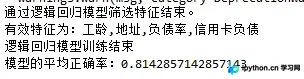
print(u'通过逻辑回归模型筛选特征结束。')
data2=data.drop(u'违约',1)
print(u'有效特征为:%s'%','.join(data2.columns[rlr.get_support()]))
x=data[data2.columns[rlr.get_support()]].as_matrix()
lr=LR()
lr.fit(x,y)
print(u'逻辑回归模型训练结束')
print(u'模型的平均正确率:%s'%lr.score(x,y))
机器运行结果如下:
更多关于Python相关内容感兴趣的读者可查看本站专题:《Python数学运算技巧总结》、《Python数据结构与算法教程》、《Python函数使用技巧总结》、《Python字符串操作技巧汇总》及《Python入门与进阶经典教程》
希望本文所述对大家Python程序设计有所帮助。
本站声明
本文内容仅供参考,不代表本站观点。转载或引用请注明出处。如发现内容问题,请通过联系我们页面反馈。















