


Python计算滚动方差与标准差:Talib与Pandas差异详解

发布时间:2026-10-14 |
3人浏览过
本文详解Python中计算滚动方差和标准差的两种常用方法:Talib库的VAR/STDDEV函数与Pandas的rolling函数。重点分析两者在分母处理(N与N-1)及数据输入类型上的差异,通过代码示例展示具体实现及结果对比。
Python滚动方差与标准差计算差异分析
直接查看以下代码示例。
# -*- coding: utf-8 -*-
"""
Created on Thu Apr 12 11:23:46 2018
@author: henbile
"""

#计算滚动波动率可以使用专门做技术分析的talib包里面的函数,也可以使用pandas包里面的滚动函数。
#但是两个函数对于分母的选择,就是使用N还是N-1作为分母这件事情上是有分歧的。
#另一个差异在于:talib包计算基于numpy,而pd.rolling是基于Series或者DataFrame的。

import pandas as pd
import numpy as np
import talib as tb

a = tb.VAR(closeFull[:,0], timeperiod = 12, nbdev =1)
b = tb.VAR(closeFull[:,0], timeperiod = 12, nbdev =0)

#我以为nbdev是涉及分母的数量,发现其实不是。nbdev = -1也没有改变。

c = pd.Series(closeFull[:,0]).rolling(window = 12, center = False).var()
#tb基于np数据,pd基于pd包的两个类型的数据。

d = pd.rolling_var(pd.Series(closeFull[:,0]), window= 12, min_periods=None, freq=None, center=False, how=None)
#__main__:1: FutureWarning: pd.rolling_var is deprecated for Series and will be removed in a future version, replace with
#    Series.rolling(window=12,center=False).var()

#以前的公式是d,现在运行d会报错,所以改正成c的形式。

closeFull[0:12,0].var(ddof =1)
#Out[28]: 0.30576590909090895

#ddof参数的意义:分母是N-ddof

closeFull[0:12,0].var(ddof =0)
#Out[29]: 0.28028541666666656

#因为window是12,所以选第11个print
print(a[11],b[11],c[11],d[11])
#0.28028541666667195 0.28028541666667195 0.3057659090909086 0.3057659090909086

#计算都是var的计算,大胆的推测std的计算也是适用的。
#talib包的std运算的公式是tb.STDDEV
#pd.rolling就是var换成std
#谨慎起见,还是计算一下,看一看。
#最后发现大胆的推测是正确的。

e = tb.STDDEV(closeFull[:,0], timeperiod = fastPeriod, nbdev = 1)
f = pd.Series(closeFull[:,0]).rolling(window = fastPeriod, center = False).std()

closeFull[0:12,0].std(ddof =1)
#Out[45]: 0.5529610375884624

closeFull[0:12,0].std(ddof =0)
#Out[46]: 0.5294198869202653

print(e[11], f[11])
#0.5294198869202704 0.5529610375884622
补充说明:Python中 .rolling(20).std() 的用法。
此处演示计算过去20天的标准差。
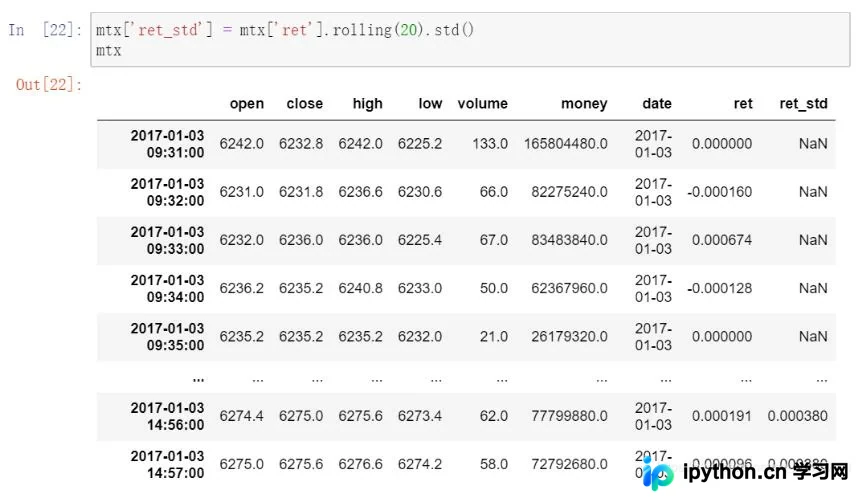
以上关于Python计算滚动方差(标准差)中Talib与Pandas rolling函数差异的详解内容,供读者参考。
本站声明
本文内容仅供参考,不代表本站观点。转载或引用请注明出处。如发现内容问题,请通过联系我们页面反馈。















