


Python线性回归预测股票价格实战指南

发布时间:2026-10-13 |
5人浏览过
本文详细介绍如何利用Python中的线性回归模型预测股票价格。内容涵盖从数据获取、回归对象创建到训练集与测试集划分的完整流程,并通过具体代码示例展示如何实现最佳拟合线及可视化预测结果,适合希望入门量化分析的开发者参考。
线性回归在股票预测中的应用
线性回归在金融领域有着广泛的应用场景。在前面的教程中,我们曾利用普通最小二乘法(OLS)计算了公司Beta值相对于指数的表现。接下来,我们将演示如何使用线性回归技术来估算股票价格。
线性回归是一种用于模拟因变量(y)与自变量(x)之间关系的方法。简单线性回归仅包含一个自变量x,而多元线性回归则涉及多个独立变量。在本例中,我们仅使用一个自变量,即日期。日期被转换为从1开始、长度等于日期向量长度的整数序列,具体数值可根据时间序列数据调整。相应的,因变量即为股票价格。为了深入理解线性回归,我们需要回顾一个基础的数学公式。
y = a + bx
- Y = 预测值或因变量
- b = 直线的斜率
- x = 系数或自变量
- a = y轴截距
线性回归原理与最佳拟合线
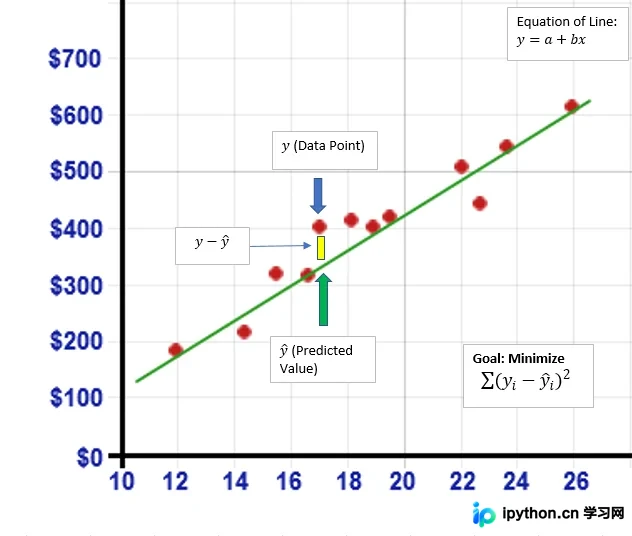
从本质上讲,这构成了对数据的最佳拟合线。在OLS过程中,会绘制多条直线穿过数据集。该过程的目标是找到最佳拟合线,使得股票价格(y)的实际值与数据集中所有点的预测股票价格之间的平方误差和(SSE)最小化。这一过程由下图所示。对于绘制的每一条线,数据集中的每个点与模型输出的相应预测值之间存在差异。将这些差异分别平方后求和,得到平方和。从中选取最小值,从而确定我们的最佳匹配线。参考下图:
第一部分:获取数据:
Python实现:数据获取与模型构建
from matplotlib import style

from sklearn.linear_model import LinearRegression

from sklearn.model_selection import train_test_split

import quandl

import datetime

style.use('ggplot')

#Dates

start_date = datetime.date(2017,1,3)

t_date=start_date, end_date=end_date, collapse="daily")

df = df.reset_index()

prices = np.reshape(prices, (len(prices), 1))
第二部分:创建一个回归对象:
', linewidth=3, label = 'Predicted Price') #plotting the line made by linear regression

plt.title('Linear Regression | Time vs. Price')

plt.legend()

predicted_price =regressor.predict(date)
输出:
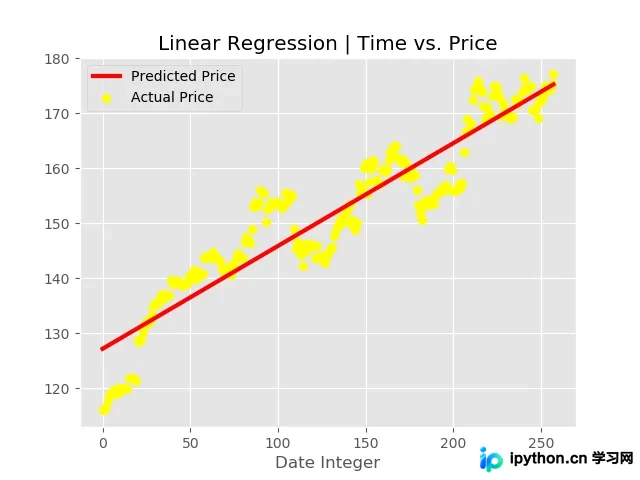
预测日期输入价格:
创建训练/测试集
训练测试集划分与可视化预测
et

xtrain, x , ytrain)

#Train

plt.title('Linear Regression | Time vs. Price')

#Test Set Graph

plt.scatter(xtest, ytest, color='yellow', label= 'Actual Price') #plotting the initial datapoints

plt.plot(xtest, regressor.predict(xtest), color='blue', linewidth=3, label = 'Predicted Price') #plotting

plt.show()
输出:
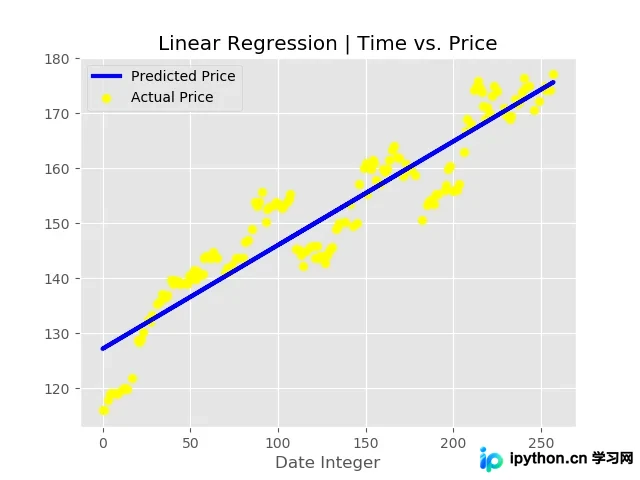
测试集:
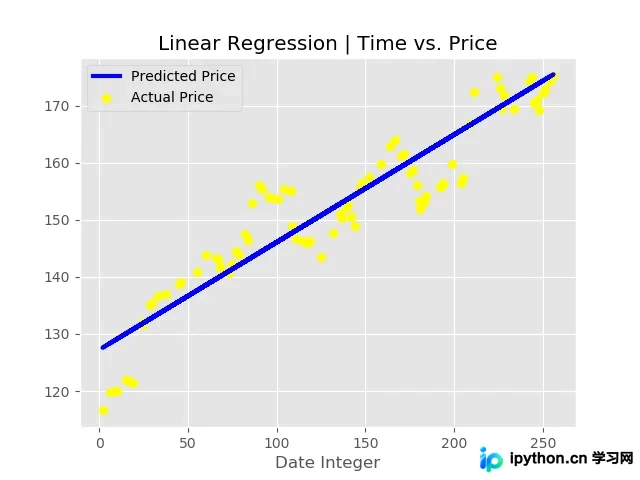
以上就是本文的全部内容,希望对大家的学习有所帮助,也希望大家多多支持本站。
本站声明
本文内容仅供参考,不代表本站观点。转载或引用请注明出处。如发现内容问题,请通过联系我们页面反馈。















