


金融数据可视化实战:用Python绘制K线图、均线与趋势分析图表
系统介绍如何使用Python及mplfinance与pandas库绘制标准金融K线图、叠加多周期移动平均线与构建趋势分析图表,涵盖OHLCV数据规范、复权陷阱与多子图协同实战。
mplfinance 与基础数据分析库 pandas,系统讲解从规范化 OHLCV 金融数据准备、标准 K 线蜡烛图绘制、多周期均线系统叠加,到高阶趋势通道与多子图联动的完整实战落地路径。
一、数据准备:金融时序数据的格式基准与对齐规范
金融资产的行情数据本质上是离散的高频或日度时间序列。要绘制合规的金融图表,数据源必须满足特定的结构要求。不同于常规二维散点图或折线图,K 线图的单根柱体由开盘价(Open)、最高价(High)、最低价(Low)与收盘价(Close)四个维度共同决定,通常还需要搭配成交量(Volume)形成完整的量价结构。
在 Python 中使用 mplfinance 工具包时,数据必须封装为 pandas.DataFrame 对象,并严格遵守以下三条基本约定:
- 时间戳索引:DataFrame 的索引必须是
pandas.DatetimeIndex类型,且时间戳需保持单调递增。 - 列名规范:数据列名必须包含
Open、High、Low、Close,若需绘制成交量则还需Volume,首字母必须大写(或全部小写并在参数中明确指定映射)。 - 数值纯度:数据必须为非空的浮点型或整型,且需确保逻辑约束成立,即满足
High >= max(Open, Close)且Low <= min(Open, Close)。
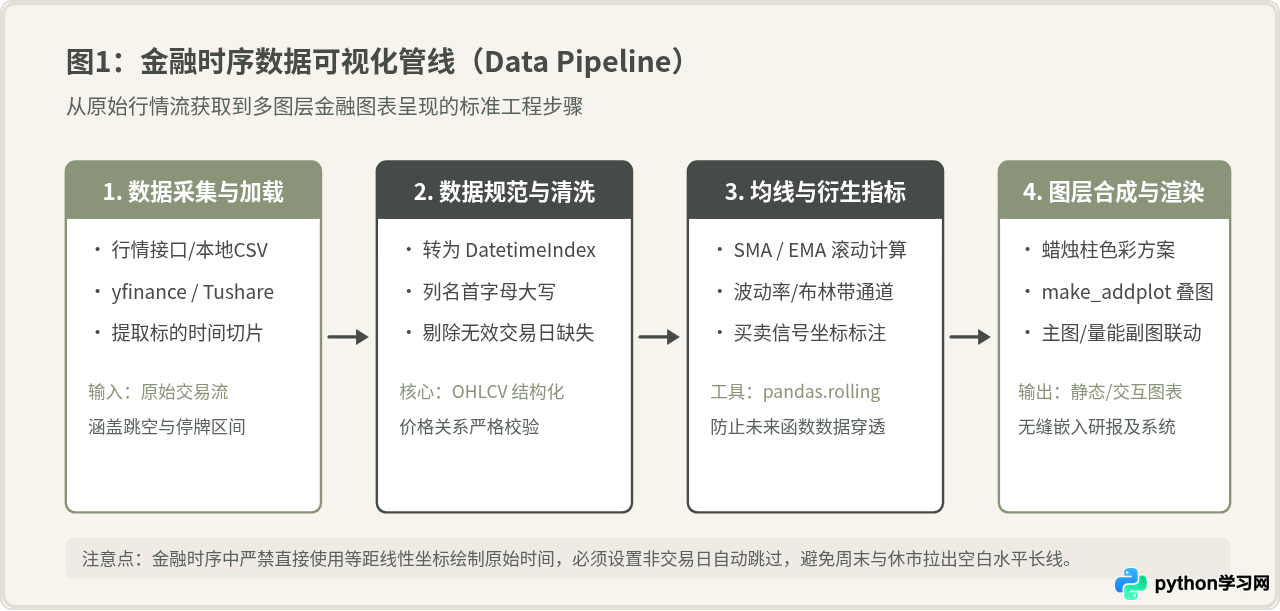
以下代码展示了如何使用 Python 的内置工具和 pandas 构造一个标准合规的金融时序数据集:
import pandas as pd
import numpy as np

# 构造模拟的连续交易日价格时序
date_range = pd.date_range(start="2024-01-02", end="2024-04-30", freq="B") # 剔除周末
np.random.seed(42)

# 模拟随机游走价格
n = len(date_range)
returns = np.random.normal(loc=0.0005, scale=0.015, size=n)
close_prices = 100 * np.exp(np.cumsum(returns))

# 根据收盘价衍生 OHLC 与 Volume
high_prices = close_prices * (1 + np.abs(np.random.normal(0, 0.008, n)))
low_prices = close_prices * (1 - np.abs(np.random.normal(0, 0.008, n)))
open_prices = low_prices + np.random.uniform(0, 1, n) * (high_prices - low_prices)
volumes = np.random.randint(10000, 500000, size=n)

# 严格组装成 mplfinance 识别的标准 DataFrame
df = pd.DataFrame({
    'Open': open_prices,
    'High': high_prices,
    'Low': low_prices,
    'Close': close_prices,
    'Volume': volumes
}, index=date_range)

print("数据格式预览:")
print(df.head(3))
二、核心图元:K线(蜡烛图)与均线构造原理
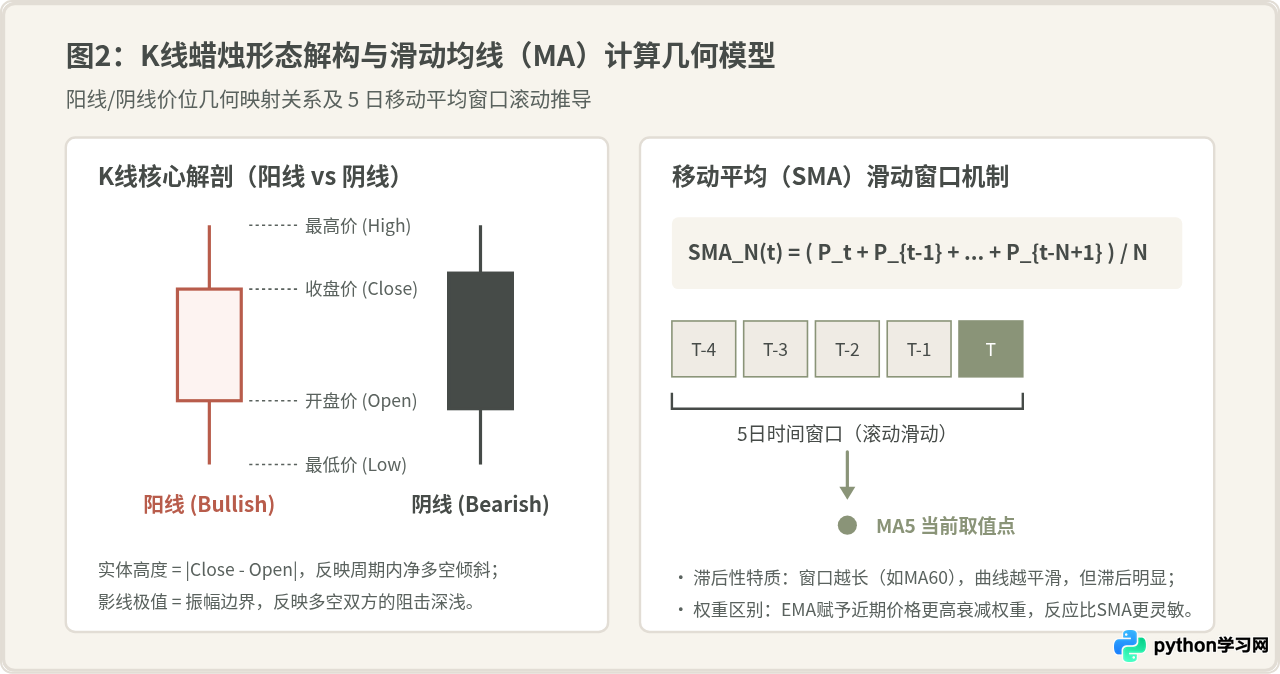
K 线图源于日本德川幕府时代的米市交易,因而又称日本蜡烛图(Japanese Candlestick)。一根蜡烛柱概括了特定周期(如日、小时、5分钟)内的四个极端博弈价格:
- 实体(Body):连接开盘价与收盘价的矩形区域。若收盘价高于开盘价,为阳线(通常在境内金融软件标为红色,欧美软件多标为绿色或实心);反之则为阴线。
- 上影线(Upper Shadow):从实体上端延伸至最高价的垂直细线,反映买方冲高受阻回落的压力程度。
- 下影线(Lower Shadow):从实体下端延伸至最低价的垂直细线,反映空头打压后多头承接拉升的支撑力度。
三、实战绘图:使用 mplfinance 绘制基础蜡烛图与均线
早期在 Python 中使用原生 matplotlib 绘制 K 线通常依赖 matplotlib.finance(后独立为 mpl_finance)。这些旧库要求用户自行处理时间浮点转换、循环拼装矩形、自行计算成交量副图轴对其,代码冗长且容易造成性能退化。
现代标准的解决方案是使用重构后的 mplfinance。只需一行 mpf.plot(),即可自动解析交易日跳空、自动排布成交量子图并统一配色:
import mplfinance as mpf

# 1. 配置自定义视觉样式(采用和纸白与沉稳墨灰)
custom_style = mpf.make_mpf_style(
    base_mpf_style='charles',
    rc={
        'font.family': ['PingFang SC', 'Microsoft YaHei', 'sans-serif'],
        'axes.unicode_minus': False
    },
    marketcolors=mpf.make_marketcolors(
        up='#B85C4B',     # 上涨红/阳线
        down='#464B48',   # 下跌灰/阴线
        edge='inherit',
        wick='inherit',
        volume='in'
    )
)

# 2. 绘制基础蜡烛图并直接添加 5、10、20 日移动平均线
mpf.plot(
    df,
    type='candle',
    mav=(5, 10, 20),           # 传入元组直接自动计算并叠加 MA
    volume=True,               # 自动在下方添加对齐的成交量子图
    style=custom_style,
    title="标的资产日线K线与均线走势图",
    ylabel="价格 (元)",
    ylabel_lower="成交量",
    figratio=(12, 7),
    figscale=1.1,
    show_nontrading=False      # 关键参数:自动剔除非交易日,消除坐标轴空白断裂
)
初学者直接使用原生 matplotlib.pyplot.plot(df.index, df['Close']) 绘制高频或日线图表时,由于时间索引包含周六、周日以及法定节假日,图表横坐标会自动按物理绝对时间均匀拉伸,导致每个周末都会出现水平方向的空白断崖。在 mplfinance 中,默认参数 show_nontrading=False 会将时间离散化为等间距序号,仅在刻度标注时提取对应日期,从而消除这种视觉断裂。
四、进阶多图层:叠加趋势线、布林带通道与衍生子图
在专业量化与技术研判中,单纯观察均线无法有效评估波动的动态收缩与扩张。我们需要在主图上叠加波动通道(例如布林带 Bollinger Bands),并在副图上联动展示相对强弱指标或动量指标。
mplfinance.make_addplot() 提供了将任意与主数据等长的时序序列作为独立图层精准对齐叠加的能力。
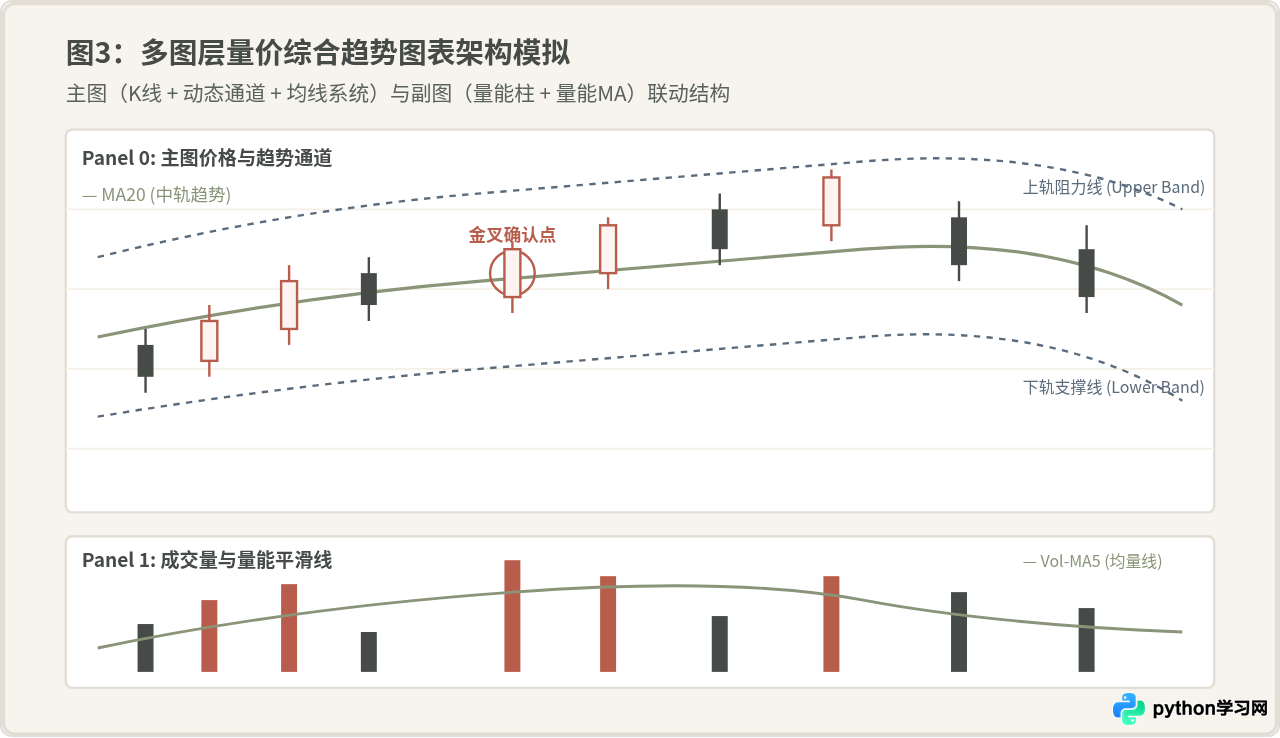
以下代码实现上述复杂图层的构建与精确绘制:
# 1. 计算布林带(Bollinger Bands: 20日均线 +/- 2倍标准差)
df['MA20'] = df['Close'].rolling(window=20).mean()
df['STD20'] = df['Close'].rolling(window=20).std()
df['Boll_Upper'] = df['MA20'] + 2 * df['STD20']
df['Boll_Lower'] = df['MA20'] - 2 * df['STD20']

# 2. 计算成交量均线
df['Vol_MA5'] = df['Volume'].rolling(window=5).mean()

# 3. 构建多图层配置列表
add_plots = [
    # 主图图层:布林线上轨 (虚线)
    mpf.make_addplot(df['Boll_Upper'], panel=0, color='#5A6B7C', linestyle='--', width=1.2),
    # 主图图层:布林线下轨 (虚线)
    mpf.make_addplot(df['Boll_Lower'], panel=0, color='#5A6B7C', linestyle='--', width=1.2),
    # 主图图层:20日趋势中轨
    mpf.make_addplot(df['MA20'], panel=0, color='#8A9478', width=1.8),
    # 副图图层:成交量 5 日均量线 (绘制在 panel 1 成交量子图上)
    mpf.make_addplot(df['Vol_MA5'], panel=1, color='#8A9478', width=1.5)
]

# 4. 执行综合图表渲染
mpf.plot(
    df,
    type='candle',
    volume=True,
    addplot=add_plots,
    style=custom_style,
    panel_ratios=(7, 3),        # 主副图高度比例分配:主图7成,副图3成
    title="量化分析:K线、布林带通道与均量线联动图",
    ylabel="价格 (CNY)",
    ylabel_lower="成交量 (股)",
    show_nontrading=False,
    savefig=dict(fname='financial_analysis.png', dpi=300, bbox_inches='tight')
)
五、认知辨析:均线分析中的常见合理假象与修正
技术分析领域流传许多经验法则,但在实际应用中若不加约束地套用,往往会导致严重误判。本节对其中两个最容易混淆的说法进行逻辑辨析:
1. “均线金叉即是必然买点”的成立边界
看似合理之处:短期均线(如 MA5)自下而上穿越长期均线(如 MA20),数学上表明近期的平均持仓成本正在加速超越中远期成本,确实代表了短期多头动量占优。
修正与失效条件:均线本质上是滞后滤波器(Lagging Indicator)。在强单边趋势行情中,金叉策略表现良好;但在低波动震荡行情中,价格频繁围绕中轴反复拉锯,均线会呈现密集缠绕态势。此时每一个“金叉”往往恰好对应震荡区间的箱体顶部,盲目追入会导致高频追涨杀跌造成资本侵蚀。必须结合图3所示的成交量放量确认及布林带通道扩张度(带宽)作为辅助过滤门槛。
2. “回测图表中的漂亮图形能代表真实交易能力”
看似合理之处:很多分析者在历史静态图表上用肉眼寻找均线拐点与趋势线支撑,发现规律高度契合。
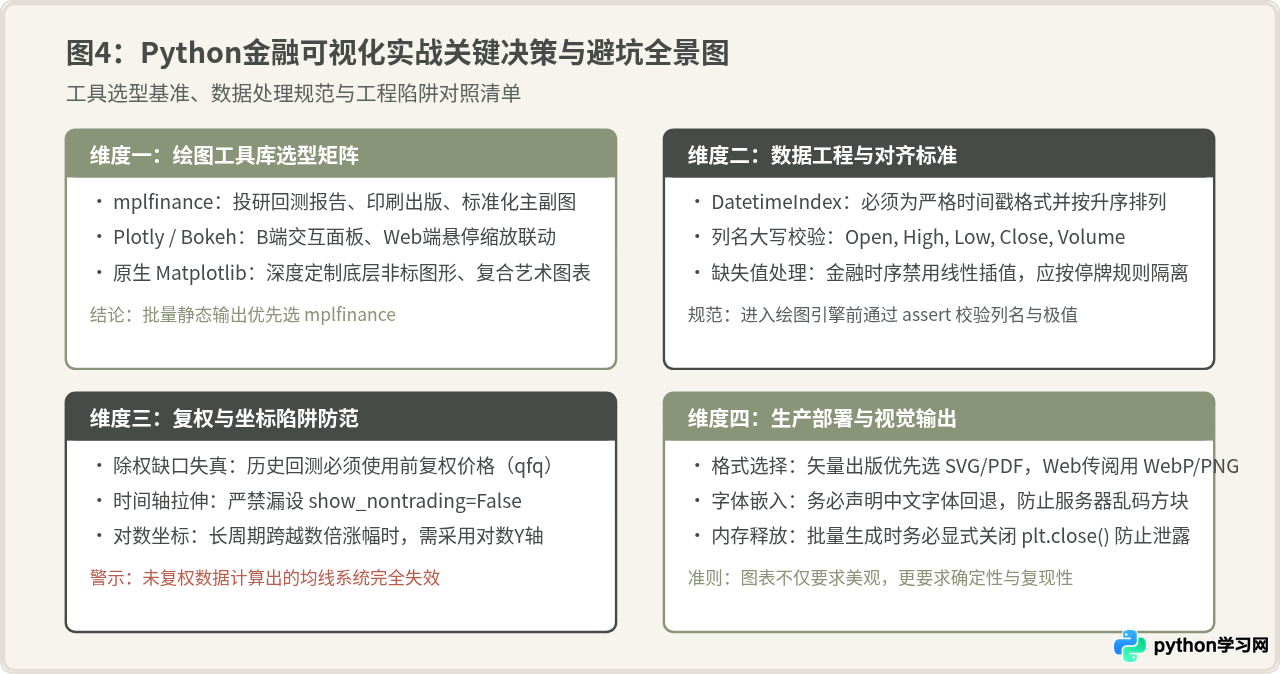
修正与工程陷阱:这通常源于未来数据穿透(Look-ahead Bias)。在动态实时绘制中,当日的 K 线尚未收盘前,High、Low、Close 均处于剧烈变动中,当天的 MA 终值也是动态浮动的。只有收盘时刻该柱体才会定型。此外,若绘图时未对股票历史价格进行前复权(Forward Adjusted)处理,除权除息造成的股价跳空缺口会被均线强行平滑,导致计算出完全虚假的支撑位。
六、总结与实战清单
借助 Python 绘制高质量的金融 K 线图与均线趋势分析图表,其核心技术链路可以总结为以下三步:
- 输入对齐:使用
pandas严格构造出首字母大写的OHLCV架构,并挂载DatetimeIndex,进行前复权与极值合理性校验。 - 分层渲染:以
mplfinance为核心画板,在主图配置蜡烛图(Candlestick)与均线(MA/EMA),使用make_addplot在特定子图(Panel)上精确挂载布林带或衍生指标。 - 视觉防错:设置
show_nontrading=False消除非交易日空白,定制符合金融习惯的高对比度配色方案,并在生产批处理中妥善管理绘图资源。
通过遵循这一标准工作流,分析者不仅能摆脱传统第三方客户端的导出限制,更能将专业级图表无缝集成到量化回测引擎、自动化研报系统与风险监控大屏中。
本站声明
本文内容仅供参考,不代表本站观点。转载或引用请注明出处。如发现内容问题,请通过联系我们页面反馈。















