


想从事金融科技或量化交易,应该优先掌握Python还是Java
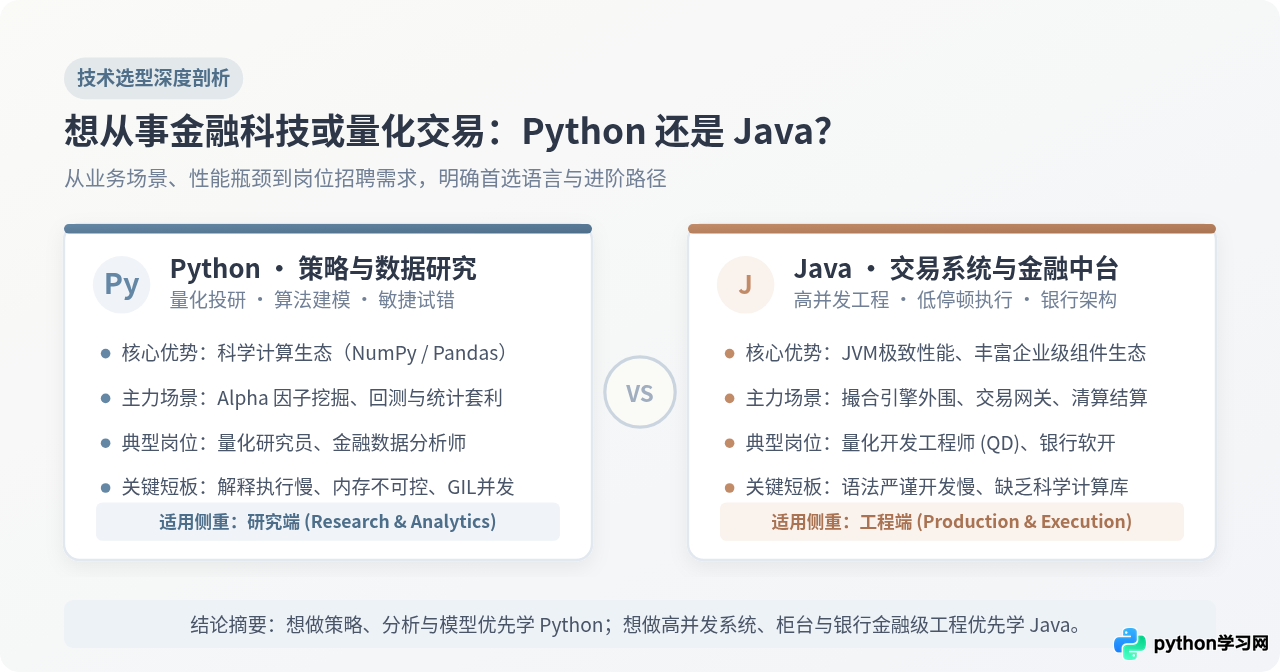
针对想进入金融科技与量化交易领域的学习者,深入对比Python与Java的定位分工、性能差异、典型业务场景与职业发展路径,提供明确的选型依据与落地学习步骤。
核心结论:如果你希望从事量化研究、因子挖掘、策略建模、风控评分或数据分析,必须优先掌握 Python;如果你瞄准的是证券/期货低延迟交易系统、柜台接入、银行总行核心软开、高并发分布式资金结算中台,则应当优先掌握 Java。两门语言并不是非此即彼的排他关系,而是分别主导着金融系统的“实验研究端”与“工业生产端”。
一、金融科技与量化交易的场景解构:双语言各自解决什么问题
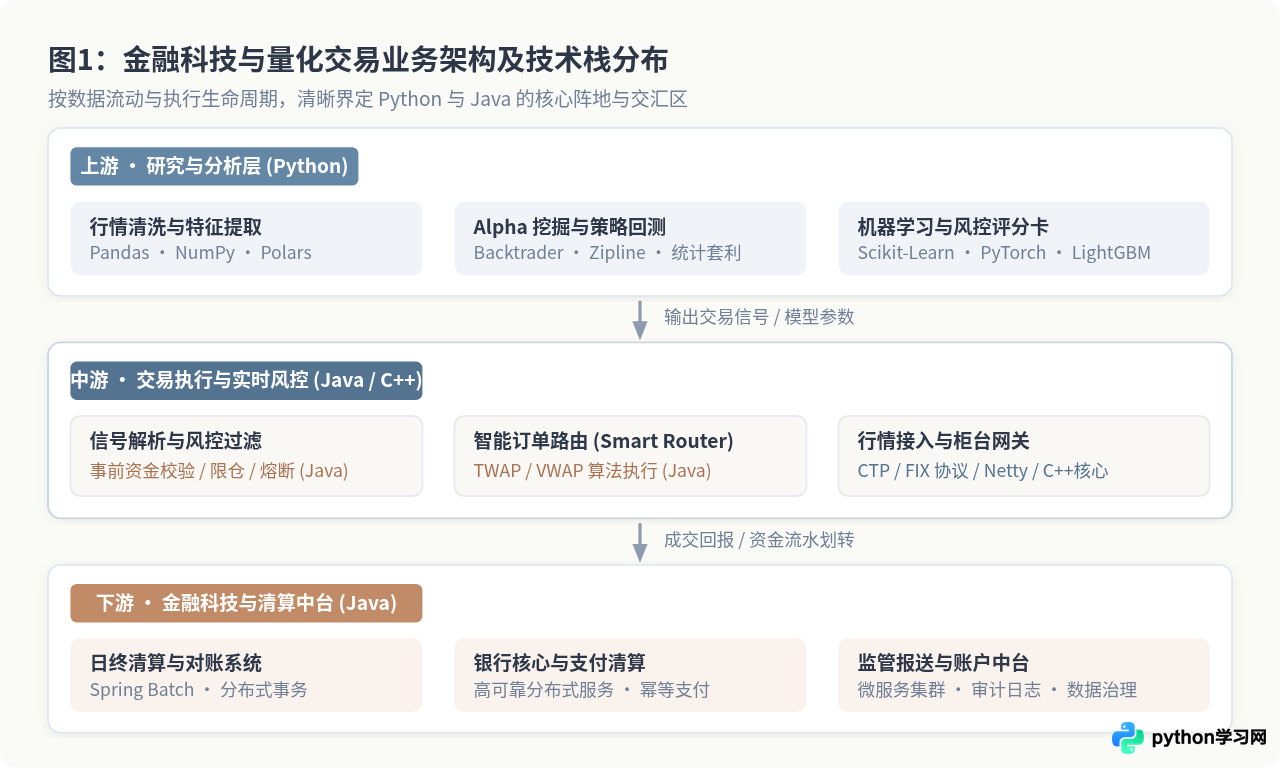
在金融科技(FinTech)与量化交易(Quantitative Trading)这两个高度交叉但侧重不同的领域中,技术选型的本质不是比拼语言的语法优美度,而是由业务环节对“开发试错周期”与“运行确定性及吞吐量”的不同要求决定的。
在量化投资团队中,策略的生命周期通常分为两个截然不同的阶段:
- 策略投研阶段(Alpha 探索):研究员需要处理海量的高频 Tick 数据、财务财报数据以及衍生另类数据。这一阶段的核心诉求是“快速验证想法”。研究员可能每天需要测试上百个数学假设与因子组合,代码生命周期极短。Python 拥有无可替代的交互式数据处理生态(如 Jupyter、NumPy、Pandas),可以用极简的脚本在几分钟内完成清洗、回归与图表绘制。在这一层,Python 是绝对的事实标准。
- 策略实盘执行阶段(Execution):当一个策略模型通过了历史回测,准备接入实盘交易时,核心考量立即转变为系统的吞吐量、事件处理延迟、网络通信可靠性以及极端行情下的内存表现。对于大量需要处理数万并发订单的中间层路由器、风控拦截器、撮合引擎外围系统而言,Python 解释器的单线程瓶颈与垃圾回收不可控抖动会带来直接的经济滑点损失。此时,Java(以及极高频场景下的 C++)凭借严格的内存模型、高效的 JIT 即时编译以及健全的工程监控体系,成为实盘网关与订单流处理的首选。
而在更为广泛的金融科技企业(如商业银行软件开发中心、证券核心 IT 部门、持牌第三方清算机构)中,业务核心是交易一致性、分布式事务、资金零差错、账户生命周期管理与审计合规。由于金融机构历史系统庞大、团队协作人数众多,Java 长期霸占了这一领域 80% 以上的企业级后端服务份额。
二、语言特性与核心差异实测:从具体代码与工程要求看本质
为了直观理解两者的差异,我们需要跳出纯语法讨论,观察它们在面对金融真实计算任务时的代码组织形式与底层开销。
1. 策略数据清洗与向量化计算:Python 的独占优势
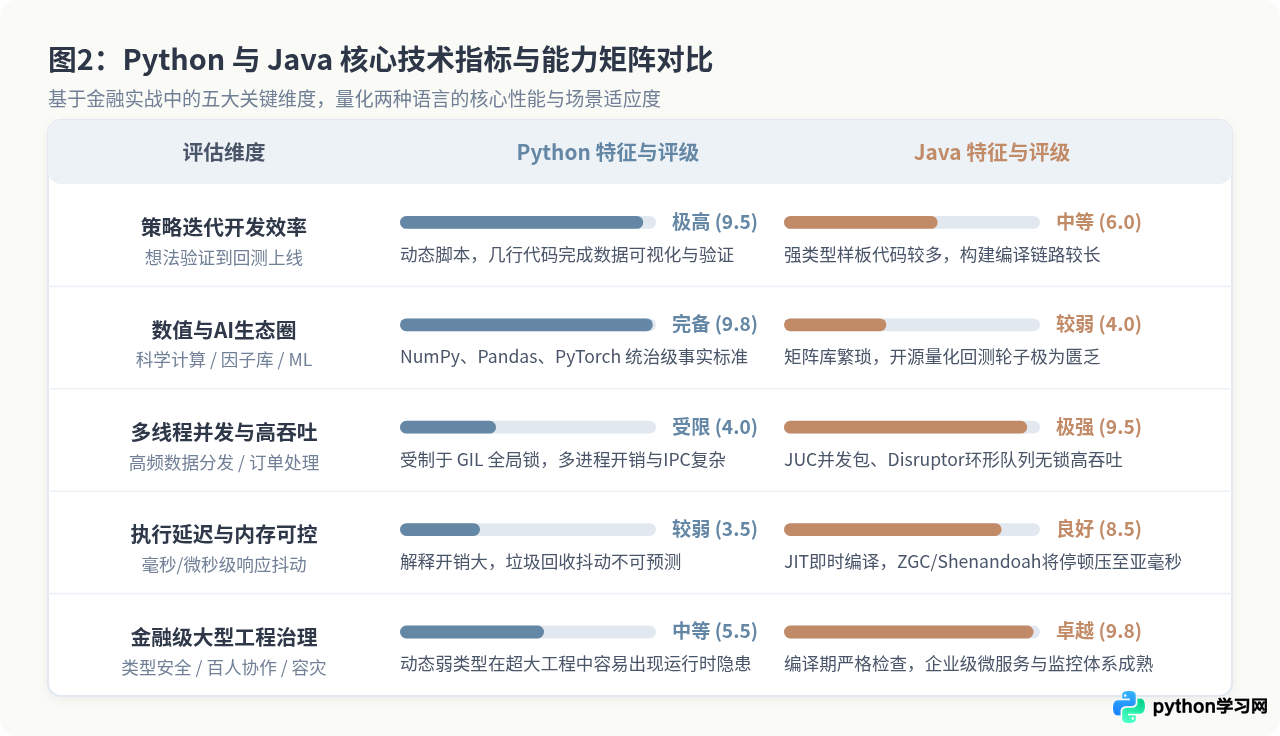
在量化策略开发中,最常见的需求是对时间序列数据进行快速移动平均计算并生成买卖信号。Python 借助 底层由 C/Fortran 编写的 NumPy 和 Pandas,能够利用 CPU SIMD 向量化指令执行批量计算,免去漫长复杂的类型声明与多层循环。
import pandas as pd
import numpy as np

def compute_ma_strategy(df: pd.DataFrame, short_window: int = 5, long_window: int = 20) -> pd.DataFrame:
    """
    输入包含日线收盘价的 DataFrame,通过向量化计算生成买卖信号与理论收益
    """
    # 向量化计算快慢均线,无需编写任何 for 循环
    df['SMA_Short'] = df['close'].rolling(window=short_window).mean()
    df['SMA_Long'] = df['close'].rolling(window=long_window).mean()

    # 金叉生成买入信号(1),死叉生成平仓信号(0)
    df['signal'] = np.where(df['SMA_Short'] > df['SMA_Long'], 1, 0)

    # 模拟隔日持仓收益
    df['market_ret'] = df['close'].pct_change()
    df['strategy_ret'] = df['market_ret'] * df['signal'].shift(1)

    return df

# 真实场景中,上述计算处理 100 万行分钟级行情数据通常仅需百毫秒
在 Python 中,上述核心逻辑只需要 4 行代码。而在 Java 中,若要实现同样的时间序列滑动窗口与动态数组切片,通常需要引入第三方矩阵库或手写循环控制,且缺少原生交互式调试环境,开发耗时成倍增加。
2. 高吞吐事件处理与并发控制:Java 的工程基石
然而,当场景切换到“高并发订单网关”或“交易前风控检查”时,系统关注的不再是矩阵运算,而是每秒数十万笔订单请求下的内存抖动与线程竞争。Python 的全局解释器锁(GIL)使得多线程无法利用多核 CPU 处理纯 CPU 密集逻辑,多进程间数据通信(IPC)又会引入微秒级开销。Java 拥有工业级的并发控制模型(java.util.concurrent)以及基于无锁环形缓冲区(Disruptor)的极致设计。
package com.fintech.trading.risk;

import java.util.concurrent.atomic.AtomicLong;
import java.util.concurrent.ConcurrentHashMap;

public class FastRiskController {
    // 账户级单日累计报单金额计数器(原子无锁累加)
    private final ConcurrentHashMap<String, AtomicLong> accountExposure = new ConcurrentHashMap<>();
    private static final long MAX_EXPOSURE_PER_ACCOUNT = 10_000_000L; // 限额一千万元

    public boolean validateAndRecordOrder(String accountId, long orderValue) {
        // 获取或初始化该账户的累计敞口,利用 CAS 避免全局锁竞争
        AtomicLong exposure = accountExposure.computeIfAbsent(accountId, k -> new AtomicLong(0));

        while (true) {
            long current = exposure.get();
            if (current + orderValue > MAX_EXPOSURE_PER_ACCOUNT) {
                // 触发事前风控阈值,立即熔断拒绝,毫秒内拦截
                return false;
            }
            if (exposure.compareAndSet(current, current + orderValue)) {
                // 原子更新成功,允许报单推送到撮合链路
                return true;
            }
            // CAS 冲突时自旋重试,保证极高吞吐下数据绝对精确
        }
    }
}
在 Java 现代虚拟机(JVM)上,配合 ZGC 等低停顿垃圾回收器,上述代码能保证即使在高并发突发流量下,GC 停顿时间依然稳固在 1 毫秒以内。这种对延迟分布的确定性掌控,是 Python 难以直接提供的。
三、职业目标倒推:你到底应该先学哪一个?
选择第一门重点掌握的语言,核心不是看哪门语言更流行,而是看你未来 1 到 3 年最可能应聘的岗位类型与工作职责。以下按行业主流招聘画像给出清晰判断:
| 目标就业方向 | 典型岗位名称 | 首选优先语言 | 核心能力考查重点 |
|---|---|---|---|
| 量化买方投研 | 量化研究员 (QR)、因子挖掘工程师、宏观量化分析师 | Python (极度优先) | Pandas 数据挖掘、时序建模、统计回测、机器学习特征工程 |
| 银行与大型金融机构 | 商业银行总行软开、券商IT后台开发、支付结算架构师 | Java (极度优先) | Spring Boot/Cloud、分布式事务、MySQL/Oracle 性能调优、MQ 消息队列 |
| 量化工程与做市系统 | 量化开发工程师 (QD)、交易网关工程师、算法执行开发 | Java 或 C++ | 网络协议解析 (FIX/CTP)、多线程并发、JVM 调优、内存池技术 |
| 金融科技风控中台 | 风控策略分析师、反欺诈模型工程师 | Python 为主,Java 为辅 | 特征工程产出模型 (Python),模型落地集成到风控流引擎 (Java) |
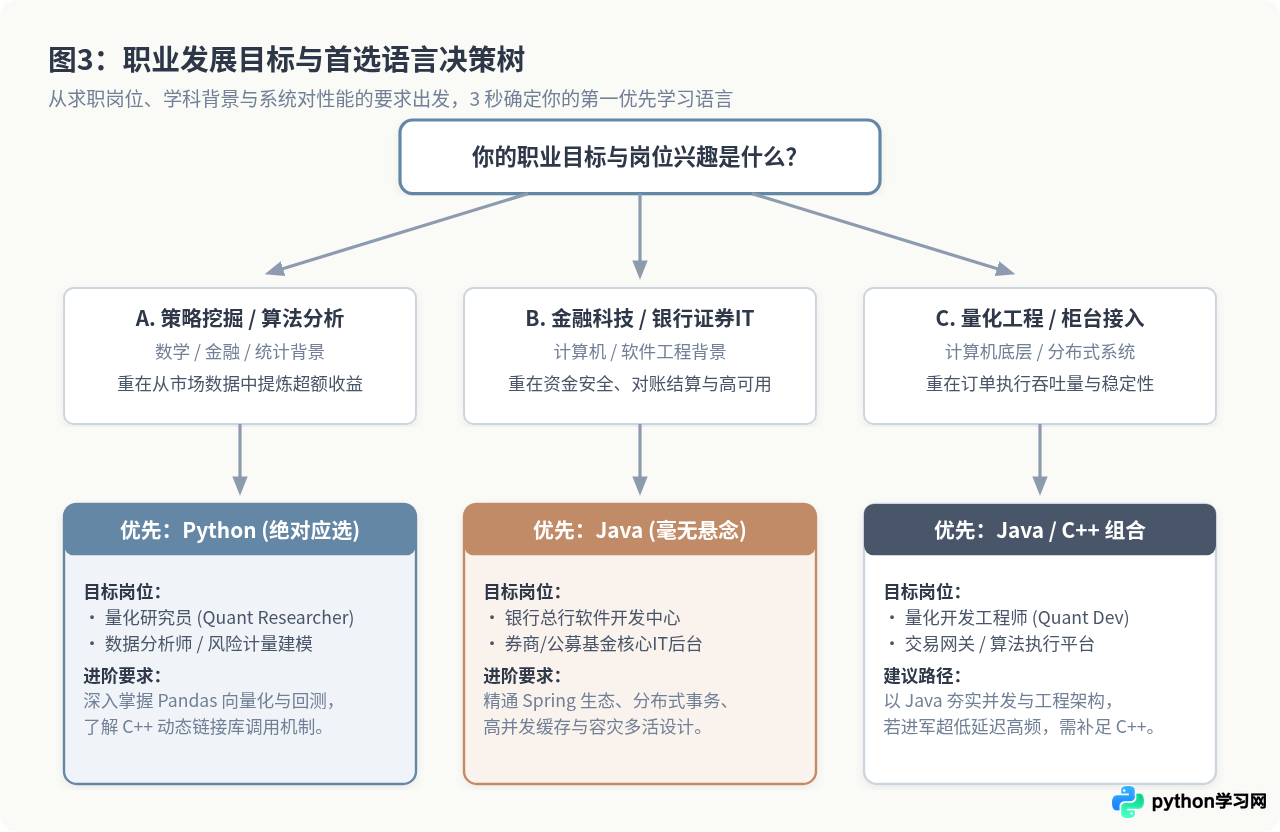
避坑提醒:如果你是数学、统计学、物理或纯金融专业背景,编程只是你变现数学模型的工具,请毫不犹豫优先精通 Python,切忌花费大量时间死磕 Java 的 Spring 框架或企业级设计模式;相反,如果你是计算机专业背景,渴望进入银行体系、券商核心柜台或支付机构,请把 Java 的底层原理、并发与分布式架构 作为立身之本,Python 仅作为辅助脚本工具了解即可。
四、优先掌握语言的可落地进阶步骤
选定首选语言后,如何规划学习路径才能直击金融机构的实际需求?以下提供针对金融场景的四阶段推进路径:
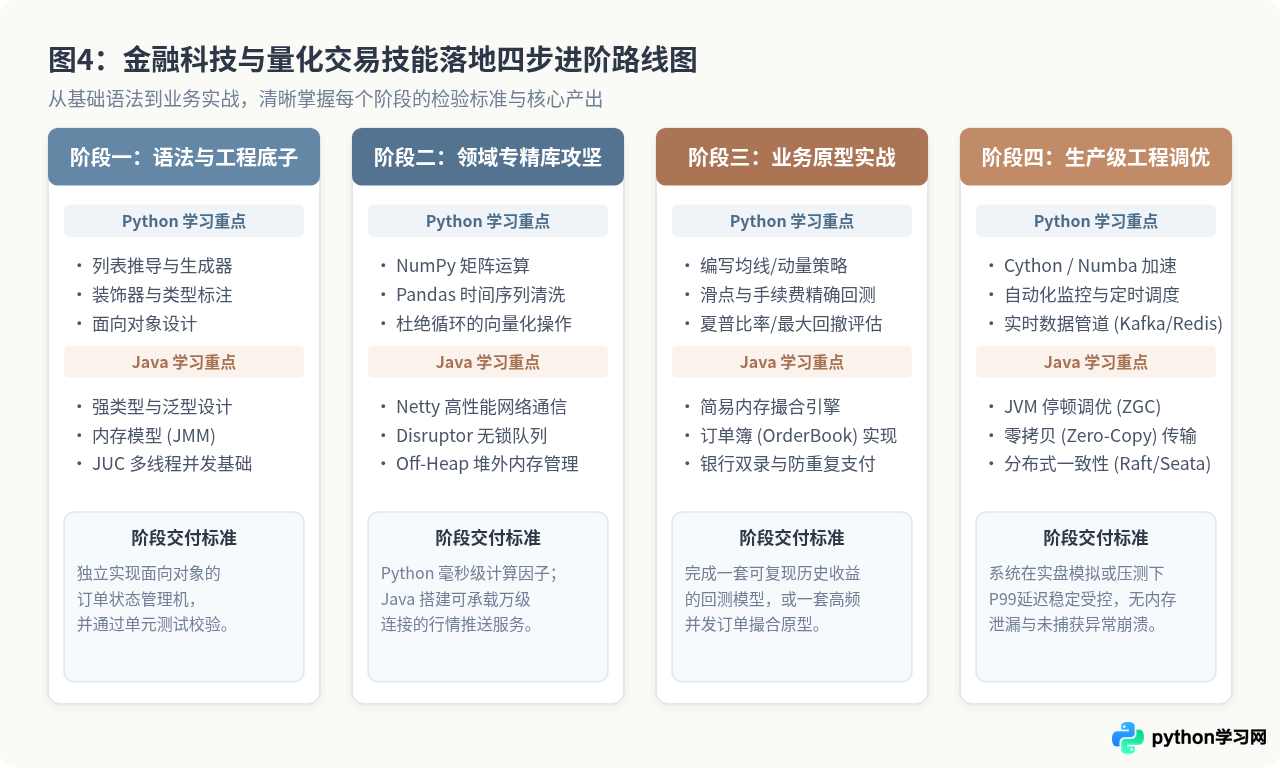
若你选择优先掌握 Python:
- 第一阶段(语言核心基础):熟练掌握基础数据结构(切片、字典、集合),透彻理解列表推导式、生成器(处理超大行情文件至关重要)、闭包与装饰器,养成类型标注(Type Hints)的习惯。
- 第二阶段(科学计算三剑客):深入学习 NumPy 广播机制与矩阵运算;系统掌握 Pandas 的
resample、groupby、merge_asof等金融专属时间序列对齐方法,严格避免在 DataFrame 上直接使用for循环迭代。 - 第三阶段(策略原型与事件驱动回测):学习一套开源量化框架(如 Backtrader、VnPy),亲手编写一个包含滑点、手续费、未成交撤单的完整回测脚本,学会用代码计算年化收益率、夏普比率(Sharpe Ratio)与最大回撤(Max Drawdown)。
- 第四阶段(性能攻坚与生产对接):学习如何使用 Polars 替代 Pandas 提速数据分析,掌握通过 Numba 或 Cython 对核心计算瓶颈进行 JIT 编译加速,掌握 Redis/Kafka 消费实时行情的异步架构。
若你选择优先掌握 Java:
- 第一阶段(核心语法与并发模型):精通面向对象设计模式,深入理解 Java 内存模型(JMM)、volatile 语义、synchronized 底层机制以及
java.util.concurrent中的锁、原子类与线程池。 - 第二阶段(高性能网络与无锁通信):深入学习 Netty 框架的零拷贝(Zero-Copy)机制、Reactor 线程模型,理解如何解析金融标准的 FIX 协议;学习 LMAX Disruptor 环形队列在无锁低延迟事件驱动中的实践。
- 第三阶段(金融级业务系统设计):亲手设计一个支持限价单、市价单撮合的简易订单簿(OrderBook);学习金融级分布式系统中的幂等设计、分布式事务(Seata / TCC)以及针对日终批处理的 Spring Batch 体系。
- 第四阶段(JVM 性能极限调优):深入掌握 GC 日志分析工具,学习 ZGC 与 Shenandoah 垃圾回收器的低停顿调优参数,掌握堆外内存(DirectByteBuffer/Unsafe)管理技术,确保系统在持续吞吐下无偶发长停顿。
五、真实工业界协同模式与常见误区解答
误区一:学会 Python 就能直接把策略投入高频实盘交易?
解答:这是一个普遍存在的认知偏差。在中低频交易(如日间动量、多因子选股、日内分时择时)中,Python 配合成熟的异步接口完全足以支撑实盘。但在真正的高频交易(HFT)、纳秒级抢单或需要精确撮合的做市商业务中,没有任何机构会把纯 Python 代码部署在执行核心上。业界的通用工业架构是“Python 负责离线训练与因子挖掘,将生成的策略参数或模型权重序列化为 ONNX/C++ 共享库,最后加载到用 C++ 或 Java 编写的极速交易内核中执行”。因此,做量化并不意味着“完全不碰底层编译语言”。
误区二:Java 架构沉重,量化私募基金是不是完全不需要 Java?
解答:并非如此。虽然头部高频私募的核心撮合往往由 C++ 掌控,但一家规模成熟的量化私募机构(管理规模数十亿以上),其背后有着庞大的周边中台体系:包括多账户资产管理中台、实时交易风控中台、外部机构柜台互通对接、投资人申赎清算平台等。这些庞大、稳定且需要高度抗风险能力的分布式服务,绝大多数依然是基于 Java 生态构建的。Java 工程师在量化团队中同样占据着极为重要的工程支柱地位。
总结
想从事金融科技或量化交易,优先掌握哪门语言完全取决于你的核心立足点:
以算法、数据、因子模型与投研为核心驱动力,首选毫无悬念是 Python;以高可靠并发、资金一致性、交易网关与金融级企业基础设施为核心驱动力,首选则是 Java。在职业发展的中后期,优秀的金融科技人才往往会在精通一门核心主力语言的基础上,将另一门语言作为强有力的协作与辅助工具,实现“研究与工程”两端的无缝贯通。
本站声明
本文内容仅供参考,不代表本站观点。转载或引用请注明出处。如发现内容问题,请通过联系我们页面反馈。















