


先学Python还是直接买量化交易机器人?新手入门路径分析
面对量化交易,新手常在自学Python与直接购买商业机器人之间纠结。本文深入剖析黑盒机器人的隐形成本与风险,解析Python量化的学习边界,并提供清晰的四步起步路线与决策评估指南。
对多数初次接触量化交易的新手而言,核心诉求通常非常明确:借助计算机执行纪律,避免人性情绪导致的追涨杀跌,并在市场上寻找稳定的交易机会。然而,在起步阶段,很多人都会陷入一个两难选择——是先花费几个月时间自学 Python 编写策略,还是直接购买市场上现成的“量化交易机器人”?答案很直接:对于绝大多数资金体量有限、缺乏风控经验的新手,直接购买黑盒量化机器人是资金受损风险极高的方式;但盲目死磕全套 Python 语法同样容易半途而废。最佳路径是“以交易逻辑与风控为纲,学习精简的 Python 数据处理能力,快速构建最小可行闭环”。
一、两条路径的本质差异与底层逻辑
市面上宣称“全自动托管、高胜率、稳健年化”的量化交易机器人,本质上是他人封装好的固定规则程序。与之相对,自学 Python 则是掌握一套数据分析、规则表达与执行验证的基础工具。这两条路径在透明度、风控权和长期价值上存在根本区别。
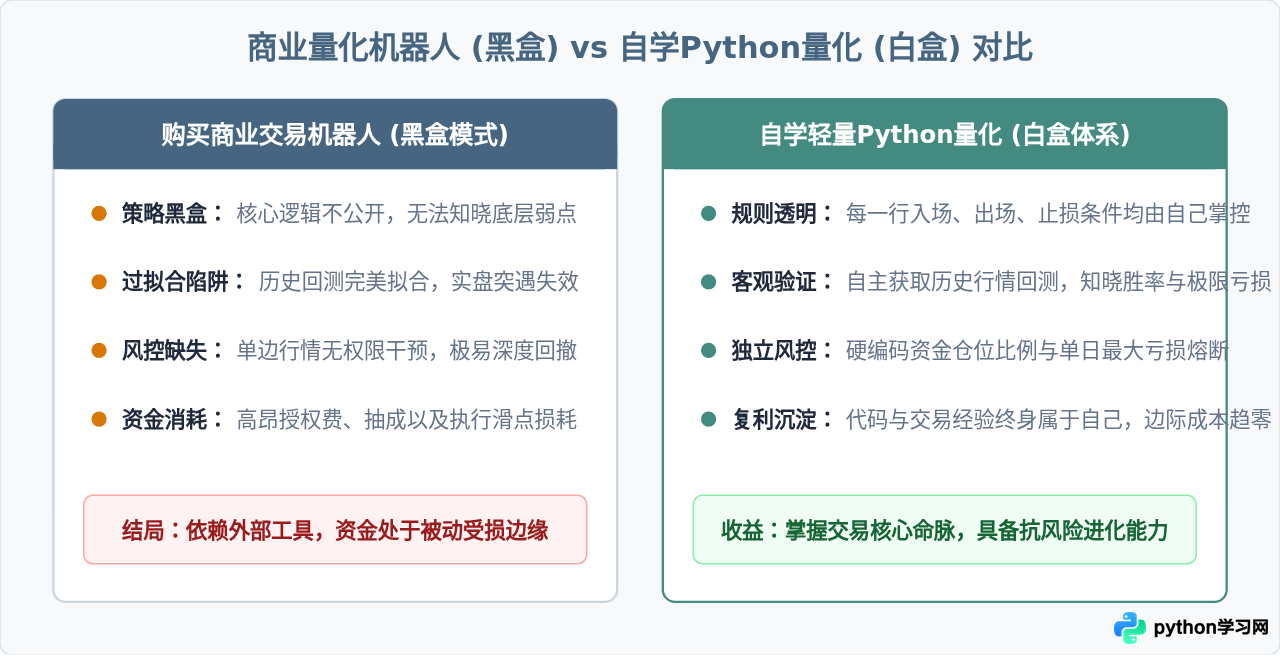
购买现成机器人最大的隐患在于“信息不对称与幸存者偏差”。如果一个策略拥有稳定持续的超额收益,其创建者最优的选择是自营扩充资金池或对接机构资金,而非将软件拆散以几千元的价格零售给普通散户。商业机器人展示的高收益截图,往往基于在特定历史震荡市下的参数过度拟合(Curve Fitting),一旦市场风格转向单边暴跌,没有止损权限的机器人极易触发爆仓。
注意:许多商业机器人本质上是马丁格尔(Martingale)或网格策略的变种。这类策略在平稳震荡行情中胜率极高,但对黑天鹅行情的抵御能力极差。一旦市场出现无反弹的极端行情,此前累积的所有收益都会在一夜之间化为乌有。
二、新手量化路径评估与选择决策流
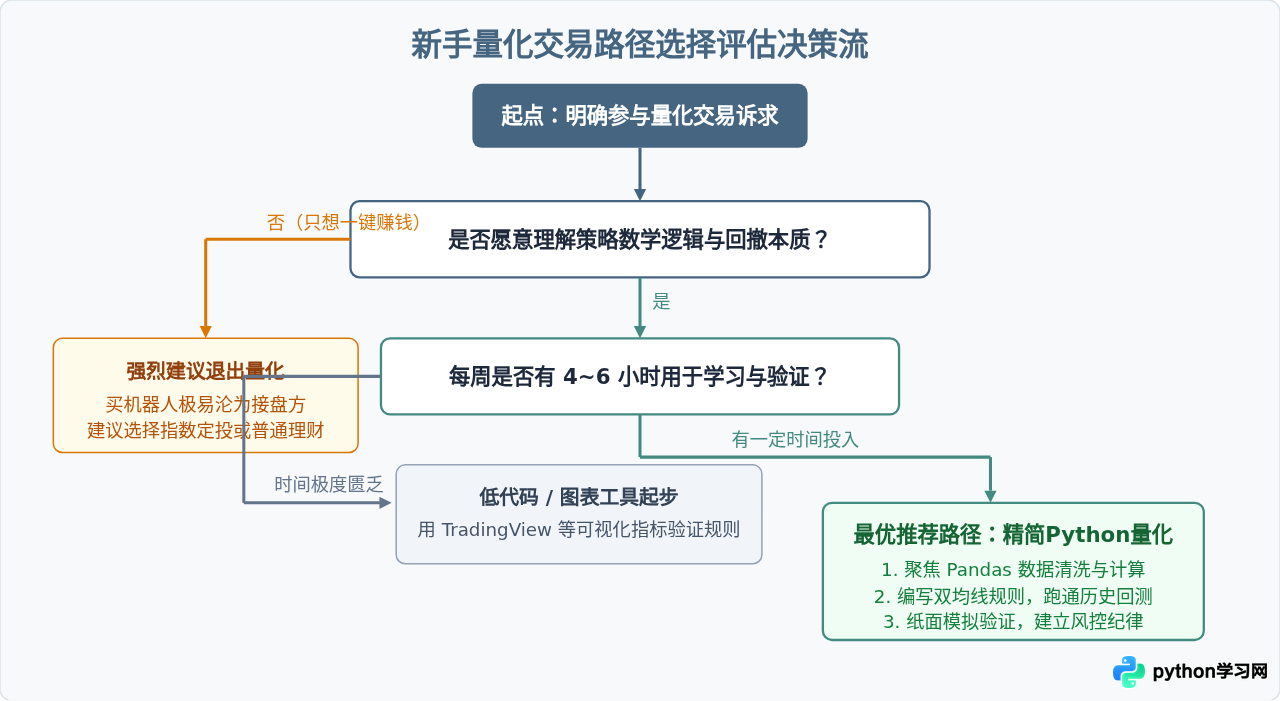
究竟是直接动手写代码,还是借助现成工具?这取决于读者的本金规模、编程基础与学习时间。盲目投入数月去啃复杂的全栈 Python 编程同样是误区。以下决策流程帮助读者明确切入点:
三、Python 量化的精简起步路径(拒绝过度编程)
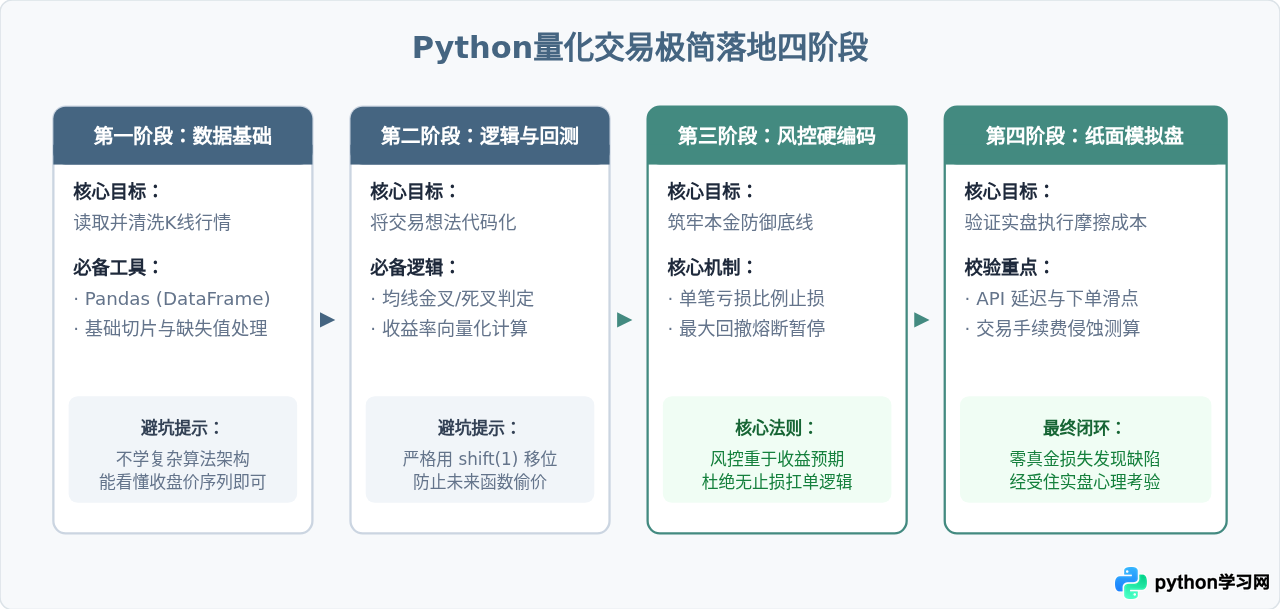
很多新手之所以放弃自学 Python,是因为误把“量化分析”当成了“全栈开发”。他们花了大量时间去学习面向对象设计模式、Django 网页开发或多线程爬虫,结果学了三个月连一条均线都没算出来。实际上,新手入门量化只需掌握 Python 的极简子集。
极简代码示例:双均线策略回测框架
只要安装了 pandas 和 numpy,就可以通过三十行代码完成一个经典的均线策略原型。通过代码,读者可以直观看到策略是如何根据行情计算指标并生成买卖动作的:
import pandas as pd
import numpy as np

def run_ma_strategy(df, short_window=5, long_window=20):
    """
    df: 包含 'close' 列的行情 DataFrame
    short_window: 短期均线周期
    long_window: 长期均线周期
    """
    data = df.copy()

    # 1. 计算移动平均线
    data['MA_short'] = data['close'].rolling(window=short_window).mean()
    data['MA_long'] = data['close'].rolling(window=long_window).mean()

    # 2. 生成买卖信号:短期均线上穿长期均线做多(1),下穿平仓(0)
    data['signal'] = 0
    data.loc[data['MA_short'] > data['MA_long'], 'signal'] = 1

    # 3. 仓位顺延一期生效(使用昨天的信号决定今天的交易,避免未来函数)
    data['position'] = data['signal'].shift(1).fillna(0)

    # 4. 计算每日基准涨跌幅与策略收益率
    data['market_return'] = data['close'].pct_change().fillna(0)
    data['strategy_return'] = data['position'] * data['market_return']

    # 5. 累计收益率计算
    data['cum_market'] = (1 + data['market_return']).cumprod()
    data['cum_strategy'] = (1 + data['strategy_return']).cumprod()

    return data

# 示例:模拟输入 100 天价格数据并执行验证
if __name__ == "__main__":
    np.random.seed(42)
    fake_prices = 100 + np.cumsum(np.random.randn(100) * 1.5)
    df_sample = pd.DataFrame({'close': fake_prices})
    result = run_ma_strategy(df_sample)

    final_return = result['cum_strategy'].iloc[-1] - 1
    print(f"策略累计收益率: {final_return:.2%}")
这段代码体现了量化的核心本质:清晰的规则、无歧义的逻辑、基于数据的历史检验。如果发现该策略在某一阶段持续亏损,你可以直接查看对应的K线行,分析是因为震荡市反复打脸还是因为单边行情启动太迟,并针对性地引入过滤指标。这种“可解释性”与“修正能力”,是任何封闭式商业机器人无法赋予的。
四、常见认知误区与避坑指南
- 误区一:“只要回测收益率高,实盘就能赚钱”
新手在编写策略时,最常犯的错误是“过度优化参数”(例如反复调整均线天数,直到回测曲线看起来最陡峭)。这种曲线对过去的历史完美契合,但对未来的行情毫无预测能力。策略越简单、参数越少,往往越稳健。 - 误区二:“写代码门槛太高,买机器人省时省力”
商业机器人的“省力”仅仅体现在启动的前几天。一旦遭遇不可预期的回撤,由于不清楚机器人的具体运作逻辑,使用者往往会在恐慌中手动割肉,或者盲目加大本金补仓导致爆仓。调试黑盒机器人的心理压力,远高于自学基础代码。 - 误区三:“必须接入高频交易才能赚到钱”
高频交易(HFT)是专业机构在专用光纤、服务器托管和微秒级撮合系统上的重资金博弈,完全不适合个人散户。散户量化应立足于日线、4小时线或1小时线级别的趋势跟踪与统计套利,这类周期对代码执行速度要求不高,更看重风控与逻辑一致性。
五、全景认知与总结
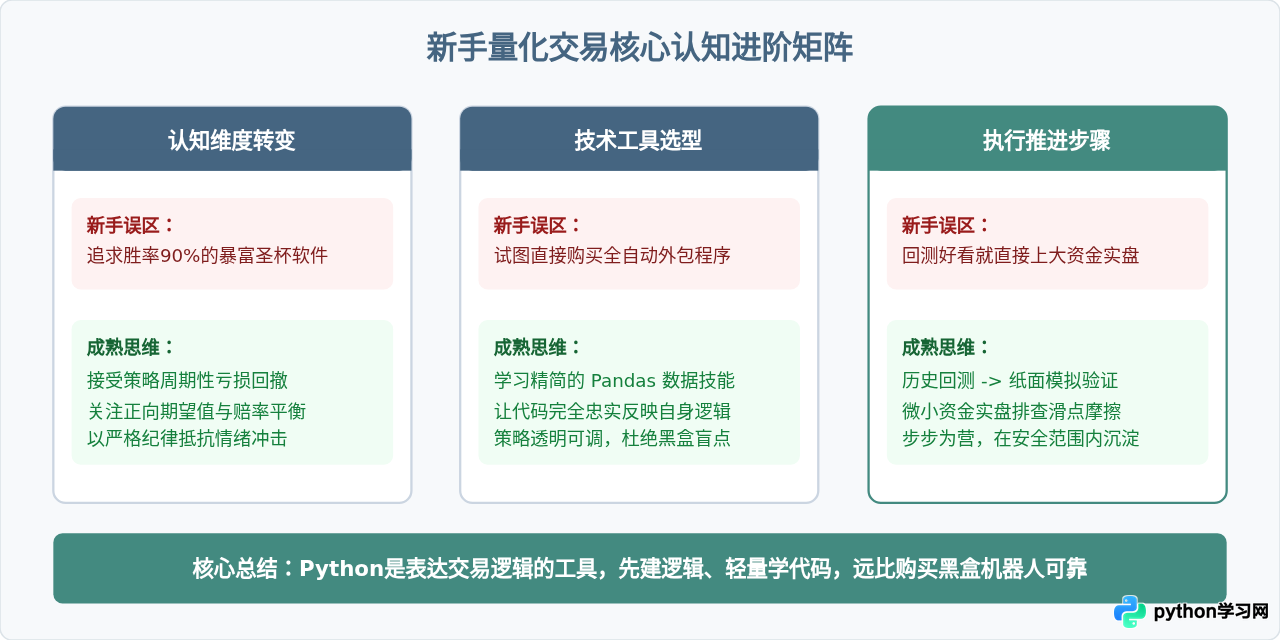
综上所述,新手进入量化交易并不存在“直接花钱买现成系统就能躺赚”的捷径。商业量化交易机器人剥夺了投资者对风险的感知与处置权力,极易在极端行情中带来灾难性亏损。与此同时,也不需要被庞大的计算机软件知识吓退。将注意力聚焦在“数据切片、规则构建、严格止损、模拟检验”这四个关键环节上,用最小必要的 Python 技能跑通闭环,才是既安全又具备长期复利价值的正确起步路径。
本站声明
本文内容仅供参考,不代表本站观点。转载或引用请注明出处。如发现内容问题,请通过联系我们页面反馈。















